Souriez, vous êtes notés !
C’est sans doute le nombre à trois chiffres le plus important de votre vie américaine : le credit score pèse sur un prêt, une carte de crédit, une ligne de téléphone ou une assurance. Comment il se calcule, ce que valent les tranches de 300 à 850, et comment le construire quand on arrive sans historique.
Le Credit Score, qu’est-ce que c’est ?
Le credit score est une note à trois chiffres, calculée à partir de votre historique de crédit aux États-Unis. Il est censé refléter votre capacité à rembourser vos dettes. En d’autres mots, il établit votre profil financier pour savoir si vous êtes un élève sérieux (vous réglez vos factures et remboursez vos dettes en totalité et à temps) ou un mauvais payeur.
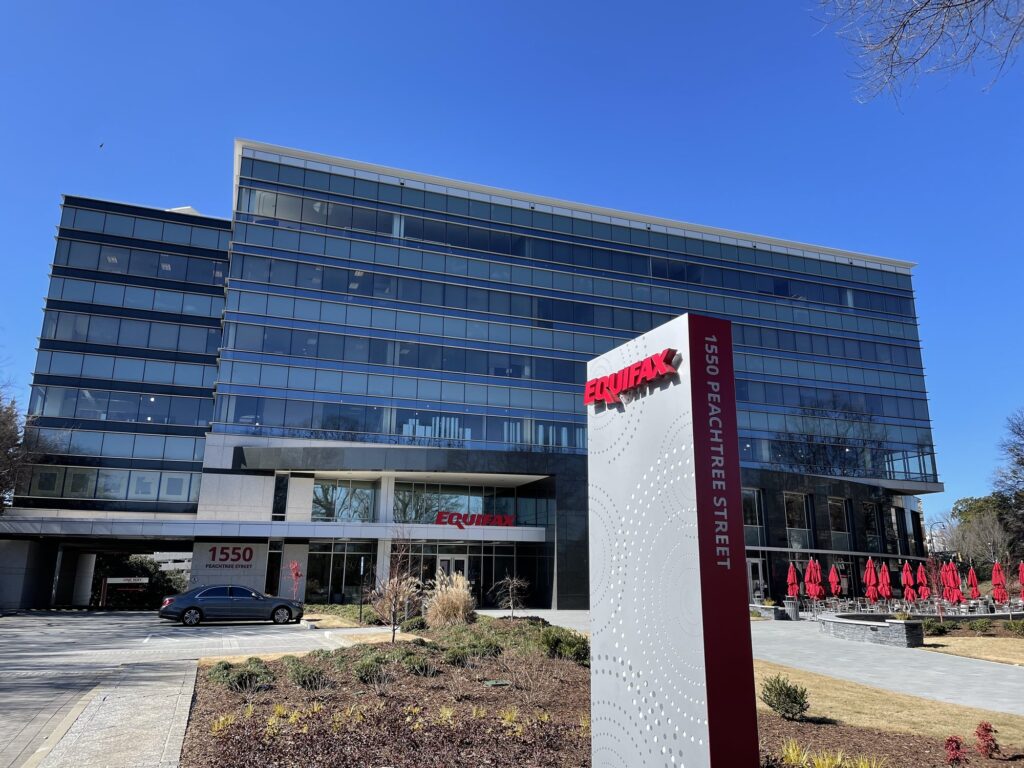
Le siège d’Equifax à Atlanta, en janvier 2022. Avec Experian et TransUnion, c’est l’une des trois agences qui tiennent les dossiers de crédit. Crédit photo : Tyler Lahti (CC BY-SA 4.0)
Avoir un numéro de sécurité sociale ne suffit pas pour obtenir une note. Il faut un dossier de crédit (credit report) auprès des agences, avec au moins un compte ouvert depuis six mois et un compte déclaré au cours des six derniers mois. Un nouvel arrivant n’a donc pas une mauvaise note : il n’en a pas du tout.
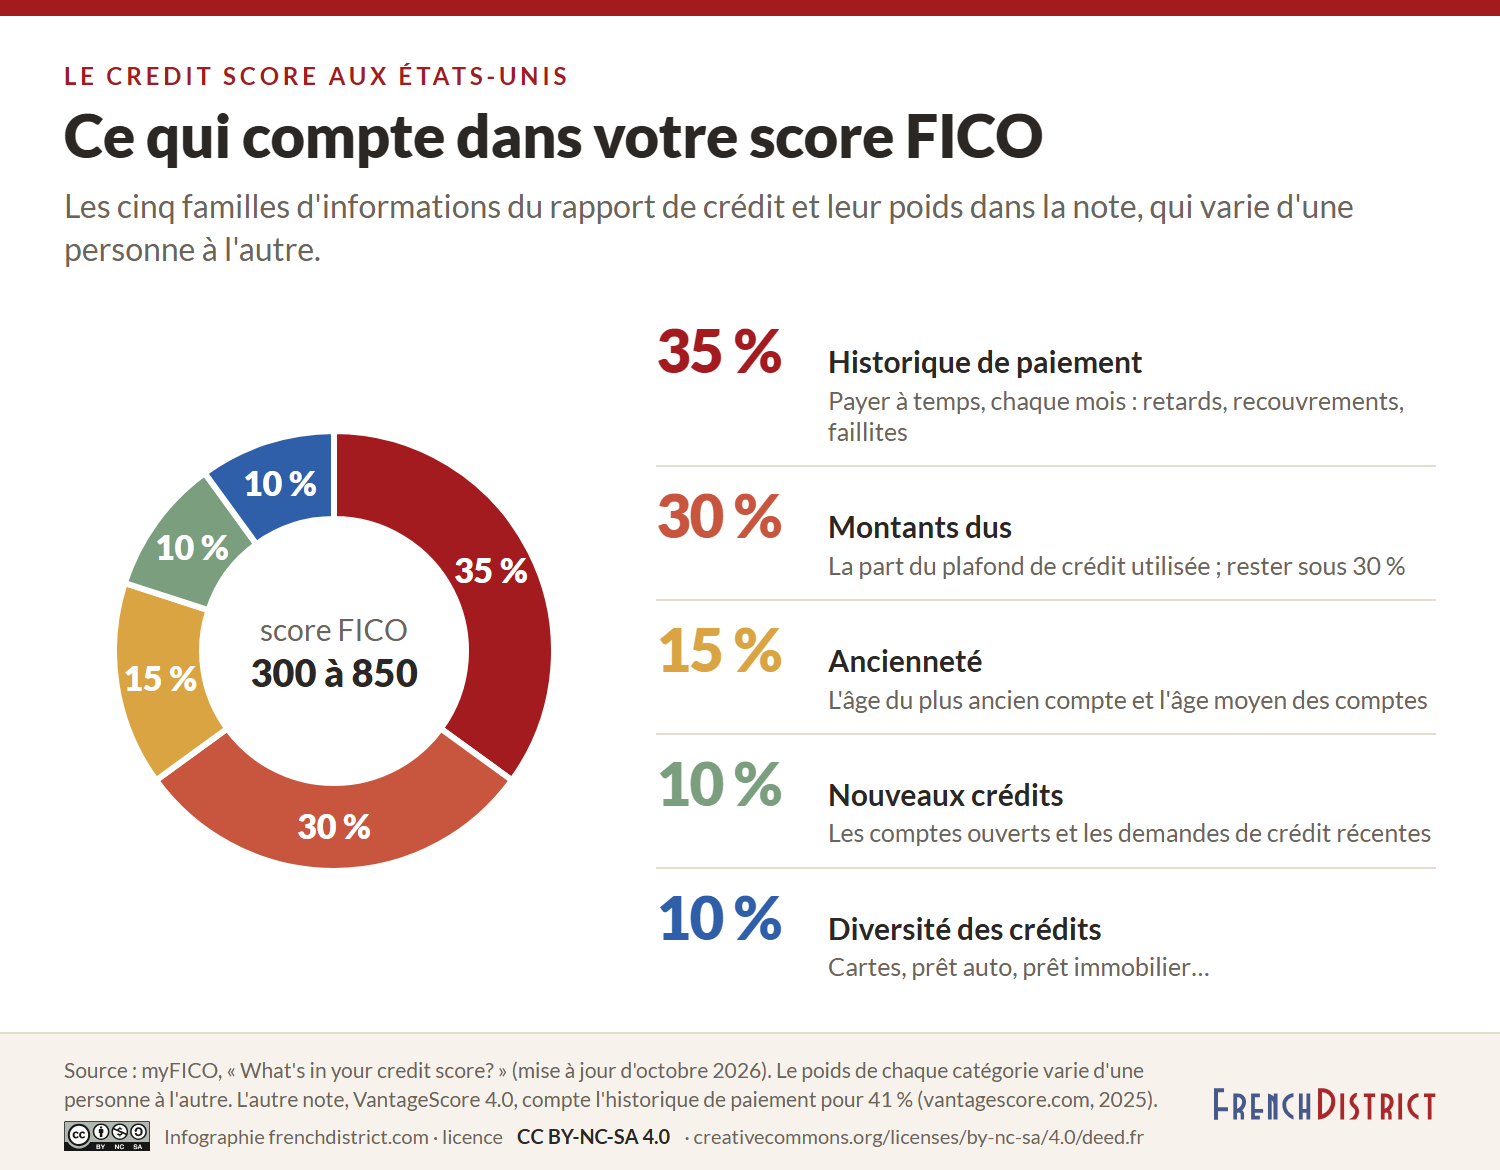
Donc, plus votre note est haute, plus vous serez apprécié des banques et plus vous obtiendrez facilement une carte de crédit ou un crédit.
À quoi sert le Credit Score ?
Il est très important de posséder un bon Credit Score, car il conditionne l’obtention d’une carte de crédit, d’une ligne de crédit ou d’un crédit à la consommation, et il pèse sur bien des démarches de la vie quotidienne.
Avec un bon Credit Score, vous obtiendrez un taux d’intérêt plus intéressant sur un emprunt. Les opérateurs de téléphonie mobile et les assureurs auto et habitation consultent eux aussi votre crédit, et une bonne note peut faire baisser une prime d’assurance (quelques États, dont la Californie et le Massachusetts, interdisent ou limitent cet usage).
Pour info, un opérateur de téléphonie ou un fournisseur d’énergie peut demander un dépôt de garantie à un non-résident, à un touriste ou à quelqu’un qui n’a pas (encore) de Credit Score.
Mode de calcul
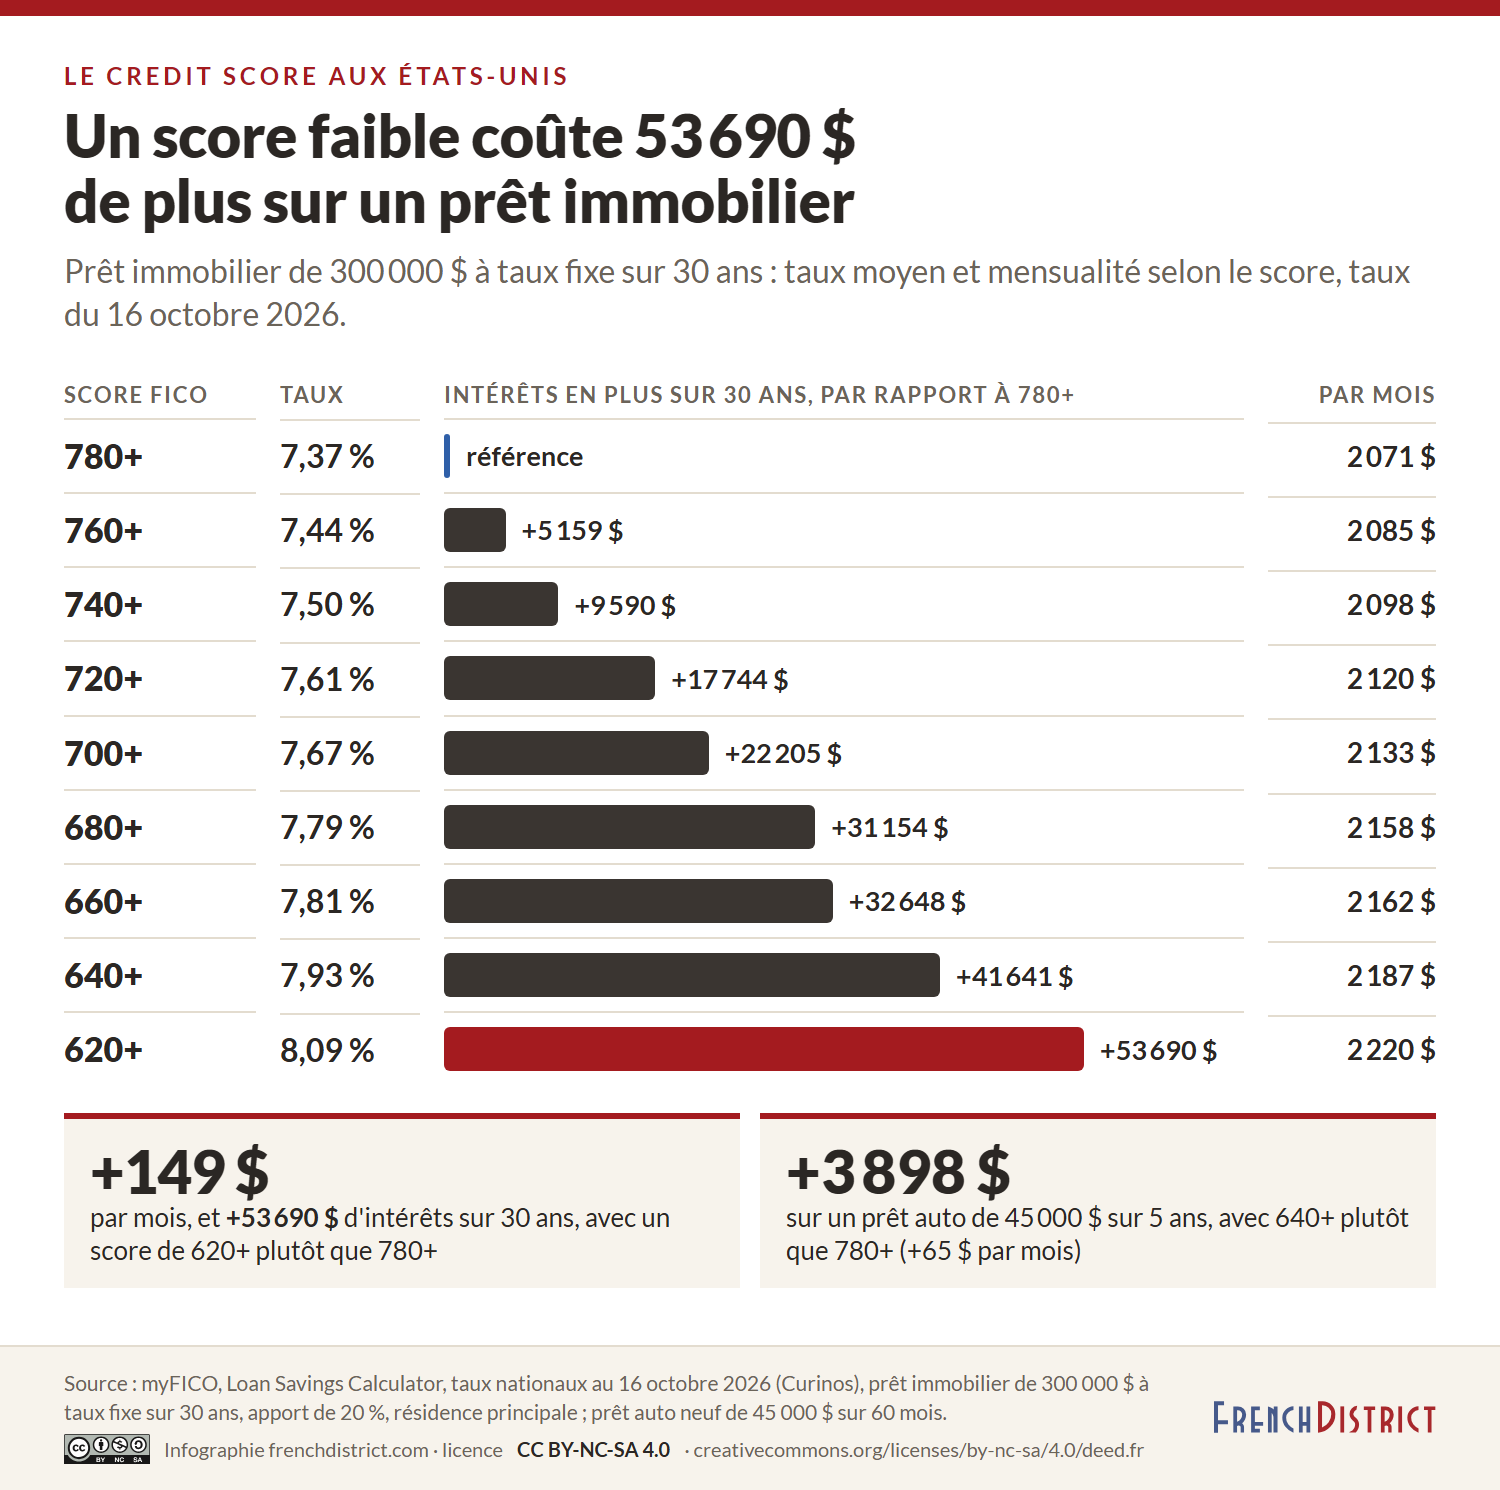
Le score le plus utilisé est celui de la société FICO, dont voici la répartition :
- 35 % du Credit Score est fondé sur l’historique de vos paiements : réglez-vous vos échéances à temps ?
- 30 % de la note est fondé sur les montants dus, notamment la part de vos plafonds de crédit que vous utilisez. En d’autres termes, vous serez mieux noté si vous n’utilisez qu’une faible partie de vos lignes de crédit au lieu de profiter du maximum autorisé de vos cartes de magasin Gap, Target et Macy’s. Le repère souvent cité, repris par le bureau fédéral de protection des consommateurs (CFPB), est de rester sous 30 % du plafond.
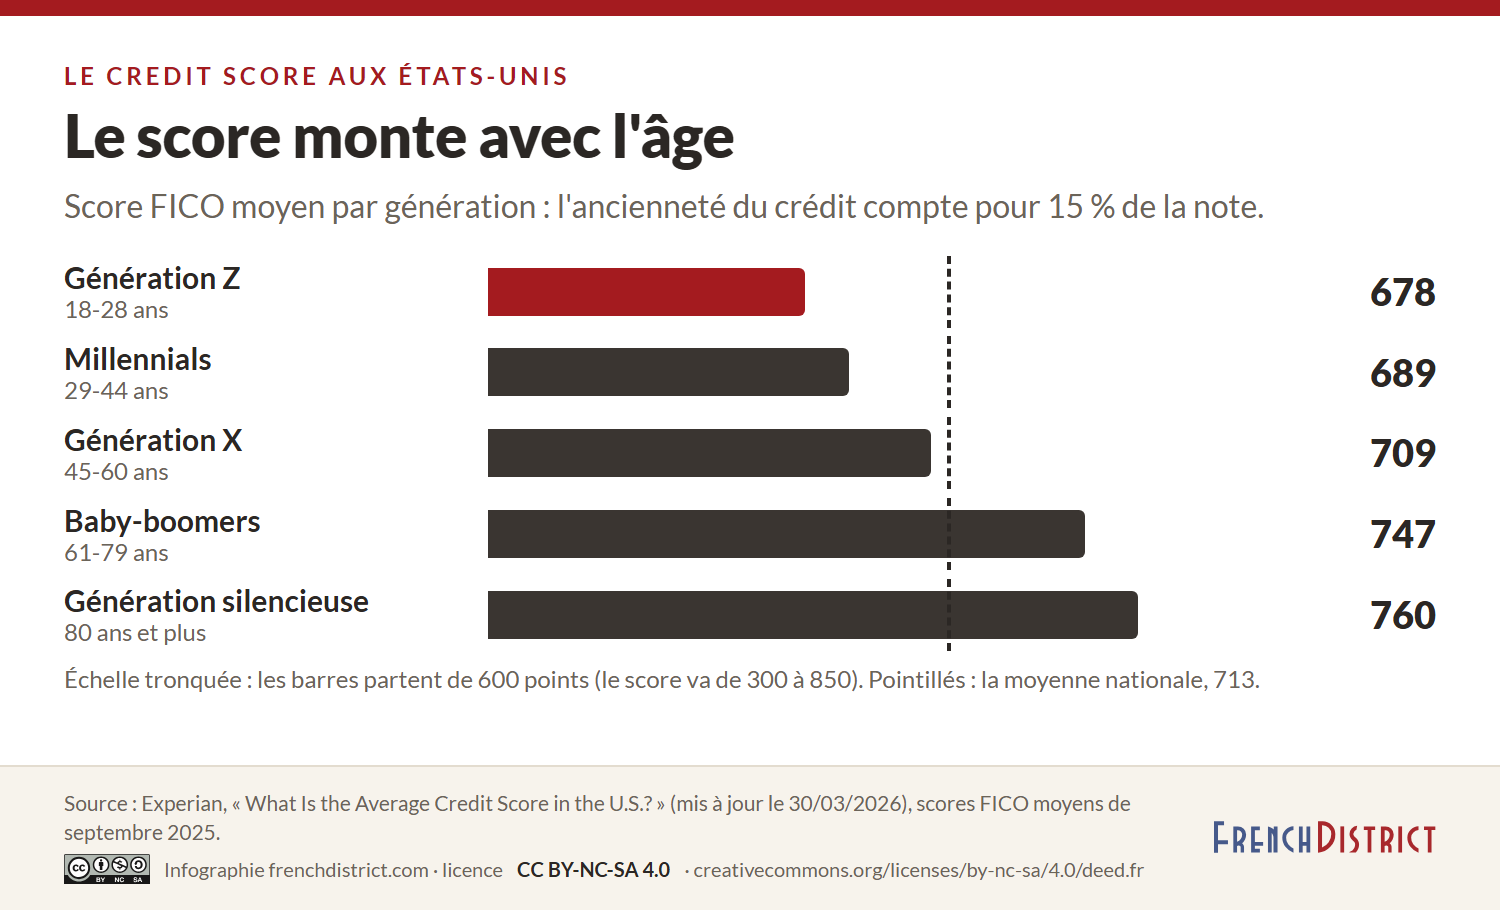
- 15 % de la note est déterminée en fonction de l’ancienneté de votre historique de crédit.
- 10 % de votre Credit Score est fondé sur la variété de vos crédits : cartes de crédit, prêt auto, prêt étudiant, prêt immobilier…
- 10 % de votre Credit Score est fondé sur vos nouvelles demandes de crédit. Chaque demande entraîne une consultation de votre dossier (hard inquiry), qui retire en général moins de 5 points et ne compte plus au bout d’un an. Quand vous comparez des offres pour un même prêt immobilier, auto ou étudiant, les demandes faites sur une courte période (14 à 45 jours selon la version du score) ne comptent que pour une. Consulter votre propre score ne vous pénalise pas.
FICO, VantageScore : plusieurs notes pour une même personne
Il n’existe pas un Credit Score unique. FICO publie plusieurs versions : le FICO Score 8 reste la plus répandue, le FICO Score 9 prend en compte les loyers quand ils sont déclarés aux agences et ne pénalise plus les recouvrements soldés, et les FICO Score 10 et 10T (qui suit l’évolution de vos soldes sur au moins 24 mois) sont proposés aux prêteurs. Son concurrent, le VantageScore, créé par les trois agences, utilise la même échelle de 300 à 850.
Pour les prêts immobiliers rachetés par Fannie Mae et Freddie Mac, l’agence fédérale de tutelle (FHFA) a annoncé en juillet 2025 l’acceptation du VantageScore 4.0. Depuis le 9 septembre 2026, tous les prêteurs agréés peuvent l’utiliser à la place du score FICO dit « classique », qui reste accepté. Le FICO 10T, lui, n’y était pas encore admis en septembre 2026.
Les paiements fractionnés (Buy Now, Pay Later) commencent eux aussi à entrer dans le calcul : FICO a créé des versions de ses scores 10 et 10T qui les intègrent, mais elles ne seront proposées qu’une fois ces prêts déclarés en nombre aux agences, ce qui n’était pas le cas en mars 2026.
Fonctionnement
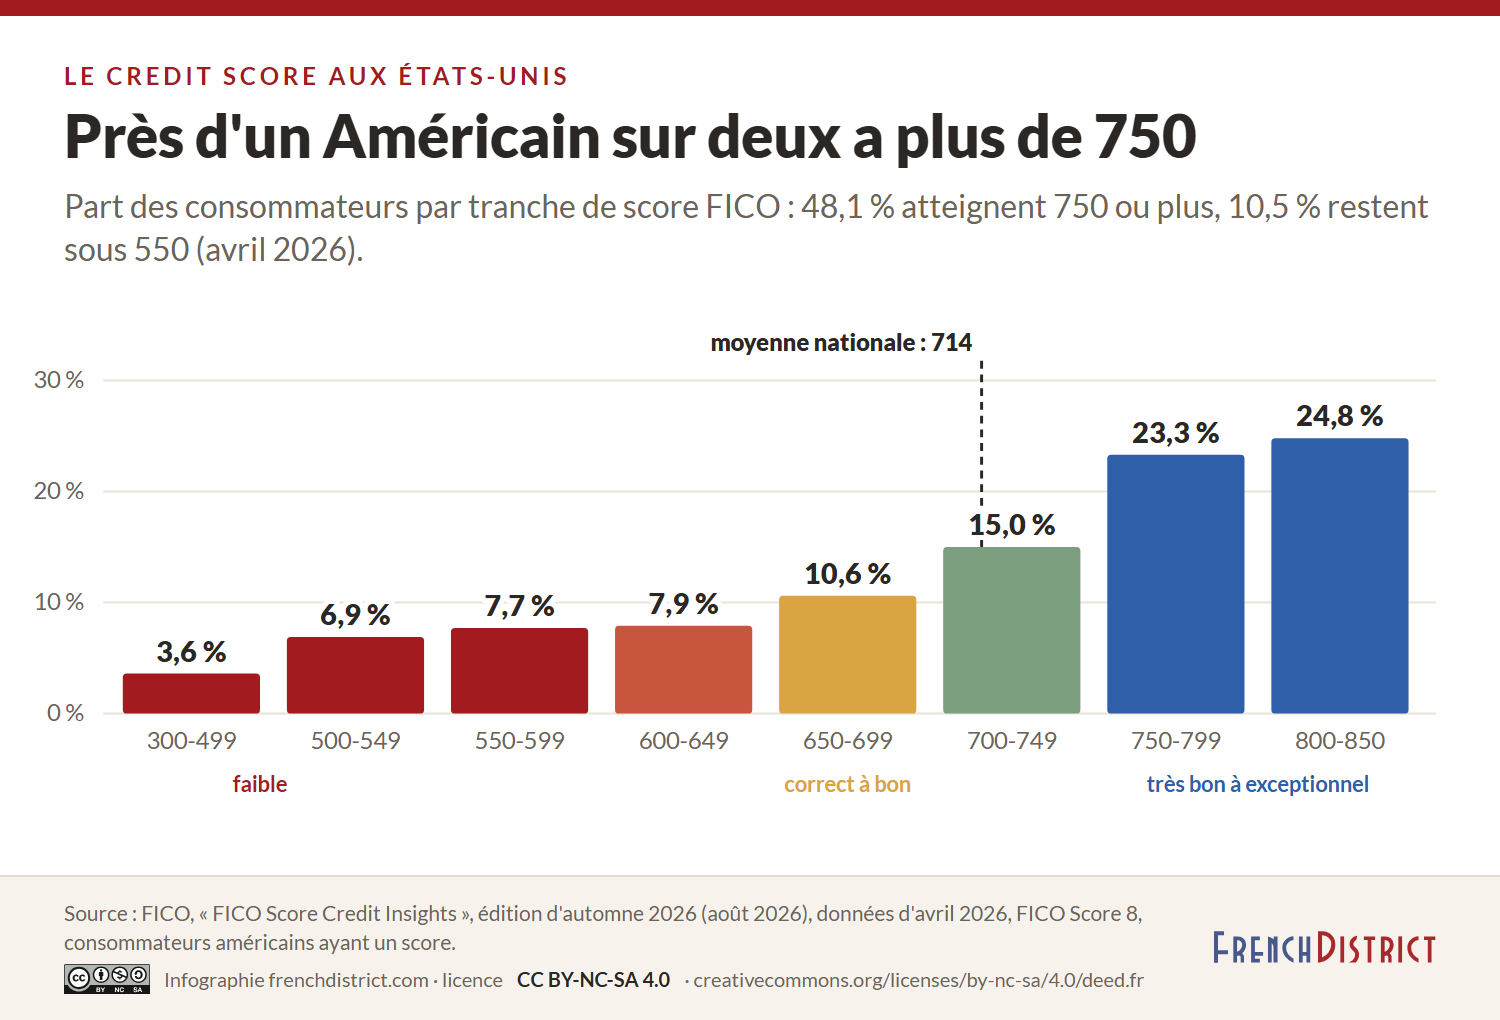
Le score FICO va de 300 à 850. Voici les tranches retenues par FICO :
- 300 à 579 : « Poor ». Vous êtes un mauvais élève, et l’accès au crédit est difficile.
- 580 à 669 : « Fair ». Un élève vraiment moyen : certains crédits sont envisageables, sous certaines conditions.
- 670 à 739 : « Good ». Élève sérieux, avec un Credit Score considéré comme bon. La moyenne américaine se situe dans cette tranche : 714 selon FICO en août 2026.
- 740 à 799 : « Very Good ». Très bon sujet : vous obtenez en général des financements à des conditions satisfaisantes.
- 800 et plus : « Exceptional ». Vous êtes premier de la classe et pouvez prétendre aux conditions les plus avantageuses.
Chaque prêteur fixe ses propres seuils : ces tranches donnent un ordre de grandeur, pas une garantie.
L’historique de crédit : patience et constance…
Cependant, la chose n’est pas forcément aisée, car il faut trouver l’équilibre entre ouvrir des lignes de crédit pour montrer qu’on les obtient, mais pas trop pour montrer qu’on n’en a pas besoin… Il faut obtenir des crédits, mais ne pas vivre à crédit.
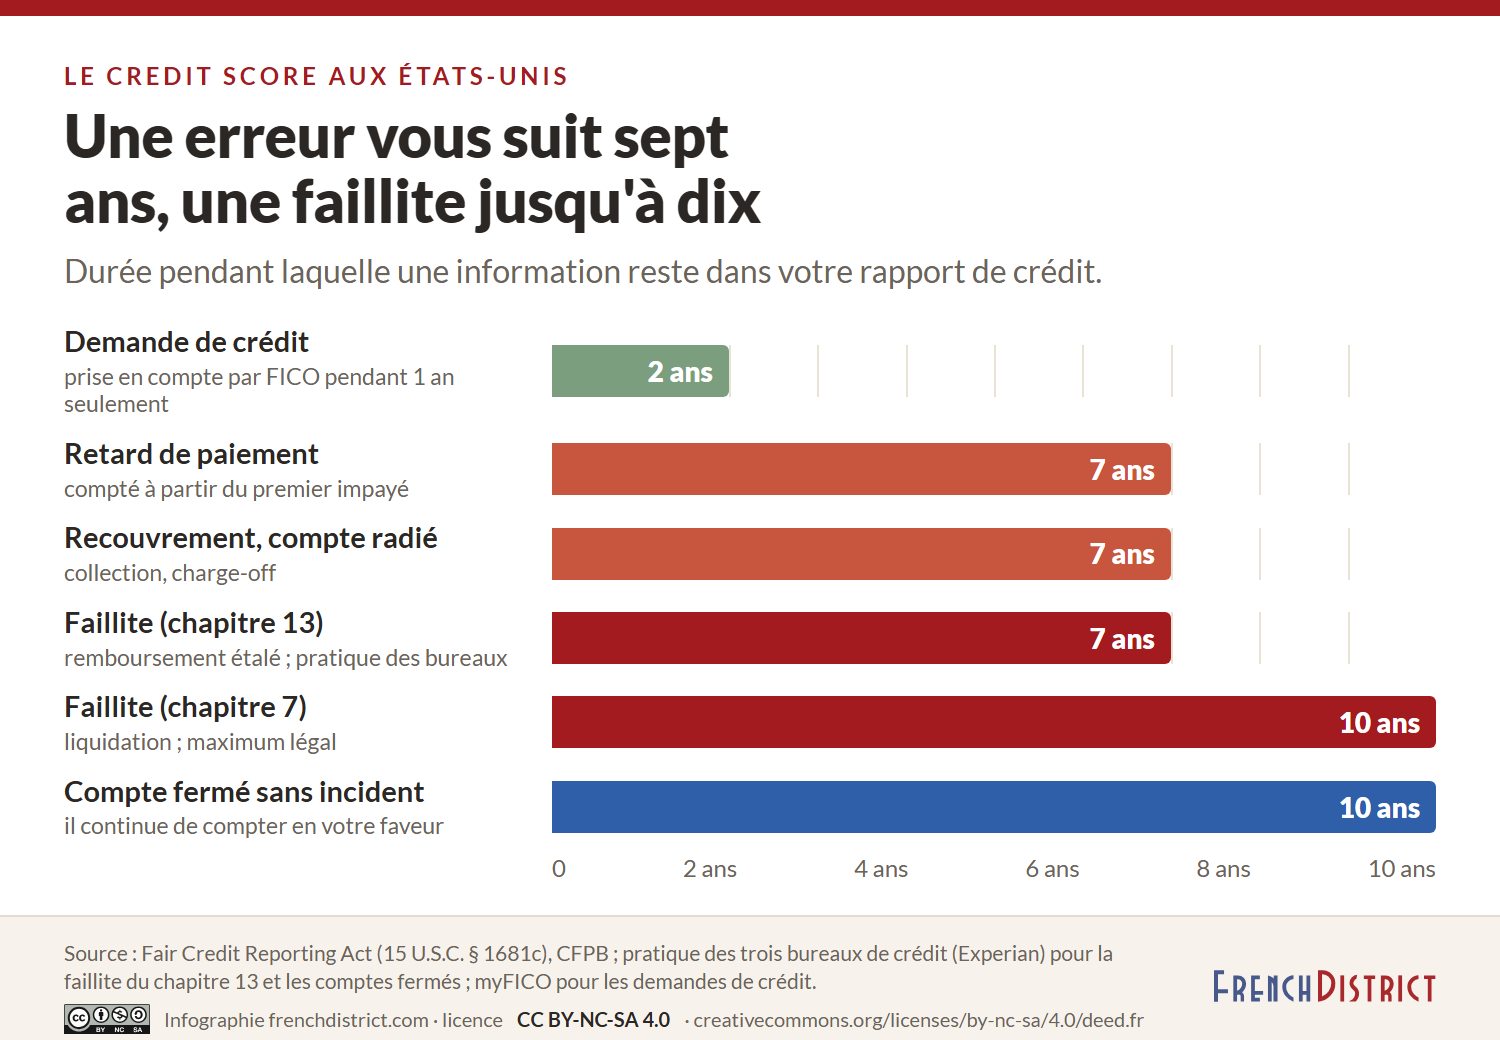
Les incidents laissent des traces durables : la plupart des informations négatives (retards de paiement, recouvrements) restent sept ans sur votre dossier, une faillite jusqu’à dix ans.
Les dettes médicales suivent des règles à part. Une règle du CFPB, adoptée en janvier 2025, devait les retirer des dossiers de crédit ; un tribunal fédéral du Texas l’a annulée le 11 juillet 2025. Restent les engagements pris volontairement par les trois agences en 2022 et 2023 : une dette médicale n’apparaît qu’après un an d’impayé, disparaît une fois réglée, et celles de moins de 500 $ ne figurent jamais. Une quinzaine d’États, dont la Californie, New York, le New Jersey et l’Illinois, ainsi que le district de Columbia, ont adopté leurs propres limites.
La poule ou l’œuf ?
Construire son historique de crédit suppose des dettes à rembourser, et leur remboursement systématique à l’échéance.
Mais comment rembourser des dettes si, pour obtenir un crédit, il faut avoir un Credit Score ? Il existe quelques moyens de démarrer en partant de rien.
1/ Le prêt garanti (credit builder loan)
Proposé surtout par les credit unions, ce petit prêt est bloqué sur un compte d’épargne pendant que vous le remboursez par petites mensualités. Vous récupérez la somme à la fin, et le prêteur déclare vos paiements aux agences. Cette solution coûte un peu d’argent (les intérêts), mais elle permet de démarrer.
2/ La carte de crédit garantie (secured credit card)
C’est un mécanisme voisin, proposé par de nombreuses banques : vous versez un dépôt, et la banque vous accorde une carte dont le plafond correspond en général à ce montant. Vérifiez que l’émetteur déclare vos paiements aux agences ; beaucoup de ces cartes deviennent ensuite des cartes classiques, et le dépôt vous est rendu. Pour comparer les offres, voir notre article pour obtenir une carte bancaire aux États-Unis.
3/ Être utilisateur autorisé sur une carte de crédit
Le titulaire d’une carte (votre conjoint en général) peut vous ajouter comme utilisateur autorisé (authorized user), et l’historique de cette carte peut alors nourrir votre dossier. Attention à la nuance : l’utilisateur autorisé n’est pas responsable du remboursement, c’est le titulaire qui répond de toutes les dépenses. Seul un compte joint, devenu rare chez les grands émetteurs, rend les deux personnes responsables de la dette.
4/ Faire valoir son historique étranger, ou un ITIN
Votre historique français ne vous suit pas aux États-Unis. La société Nova Credit permet de présenter à certains prêteurs américains, dont American Express, un dossier de crédit obtenu dans une quinzaine de pays, dont le Canada, le Royaume-Uni, l’Allemagne, l’Espagne et la Suisse, chaque prêteur choisissant les pays qu’il accepte. La France ne figure pas dans sa liste (octobre 2026).
Sans numéro de sécurité sociale, certains émetteurs acceptent une demande avec un ITIN, le numéro fiscal délivré par l’IRS ; assurez-vous qu’ils déclarent bien vos paiements aux agences sous ce numéro.
Les Canadiens connaissent eux aussi ce système de notation, sous le nom de cote de crédit, avec deux agences : Equifax Canada et TransUnion Canada. Mais leur historique canadien ne passe pas automatiquement dans les dossiers américains : ils doivent construire un historique aux États-Unis, ou faire valoir leur dossier canadien par Nova Credit auprès des prêteurs qui l’acceptent.
Aux États-Unis, votre dossier de crédit est tenu par trois agences : Equifax, Experian et TransUnion. Quand un prêteur vérifie votre crédit, il interroge l’une (ou les trois) de ces agences, qui lui transmettent votre dossier ou votre score. Pour un prêt immobilier, les prêteurs consultent en général les trois.
Bon à savoir : vous pouvez consulter gratuitement vos trois dossiers de crédit chaque semaine sur AnnualCreditReport.com, le seul site autorisé par la loi ; les trois agences ont rendu cette fréquence hebdomadaire permanente. C’est le moyen de s’assurer qu’il n’y a pas d’anomalie (information erronée, vol d’identité…).
Lire aussi : Vous recherchez une banque aux États-Unis ?
Lire aussi : S’expatrier, s’installer, immigrer aux États-Unis
Cet article est informatif et ne constitue pas un conseil financier personnalisé.
Vous êtes à la recherche d’un comptable ou d’un CPA aux États-Unis ?
Contactez Jade Fiducial !