Pas besoin d’historique de crédit américain : ce que demandent les prêteurs, et ce que coûte vraiment un achat à crédit en Floride.
Un non-résident peut emprunter en Floride sans historique de crédit américain. Mise de fonds, documents, taux, frais de clôture, assurance et taxe foncière : le parcours complet, chiffres d’octobre 2026 à l’appui.
Un non-résident peut acheter à crédit en Floride. Les prêteurs américains ont des programmes dits foreign national, conçus pour l’acheteur qui n’a ni numéro de sécurité sociale américain, ni historique de crédit aux États-Unis, ni revenus américains. Le prix de cette souplesse se lit dans la mise de fonds, plus élevée, et dans le taux, un peu au-dessus de celui d’un résident. Voici le parcours complet, avec les chiffres d’octobre 2026.
1. Oui, un étranger peut emprunter en Floride

Ce que ces prêts ne demandent pas : un historique de crédit américain. Ce qu’ils demandent presque toujours : un numéro fiscal américain, le SSN ou, à défaut, l’ITIN (Individual Taxpayer Identification Number), que l’on obtient auprès de l’IRS. Il n’est pas nécessaire pour acheter comptant, mais il l’est pour déclarer des revenus locatifs, et la plupart des prêteurs le réclament au dossier. Un compte en banque aux États-Unis, ouvert avant la demande, simplifie ensuite tout, du dépôt de garantie aux mensualités.
2. La mise de fonds : comptez 25 à 35 %
C’est la différence la plus visible avec un acheteur résident. D’après le guide des acheteurs étrangers de Make Florida Your Home, mis à jour le 19 octobre 2026, un prêt foreign national classique demande 25 à 30 % d’apport ; un prêt DSCR, 30 à 35 % ; un condo-hôtel, une location de courte durée ou un prêt jumbo, 30 à 40 %. Les prêteurs veulent aussi voir des réserves après la clôture, c’est-à-dire plusieurs mois de mensualités disponibles sur vos comptes, assurance et taxe foncière comprises.
Le taux suit le marché américain, avec une prime. Le repère : au 29 octobre 2026, le taux fixe moyen sur 30 ans relevé par Freddie Mac était de 7,24 %, et celui sur 15 ans de 6,60 %. Un prêt foreign national se situe au-dessus de ce repère ; l’écart dépend du prêteur, du programme et de la taille de l’apport, et c’est précisément ce qu’un courtier compare pour vous. Les prêts à taux fixe sur 30 ans restent la norme, sans pénalité de remboursement anticipé pour une résidence ; les prêts DSCR en prévoient souvent une les premières années.
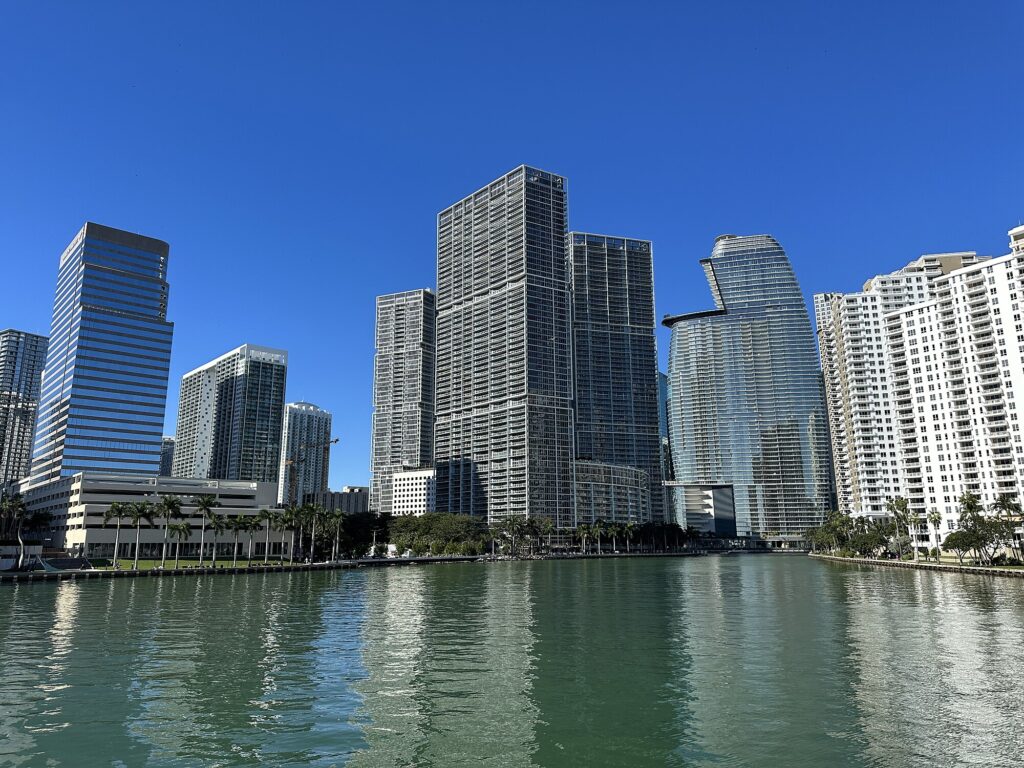
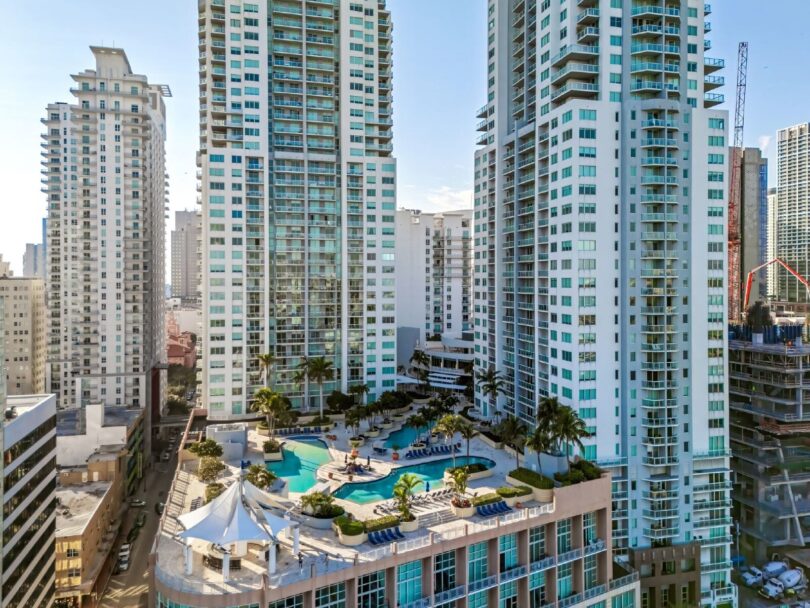
Brickell, à Miami, en décembre 2023 : les condos en tour sont le bien le plus acheté par les investisseurs étrangers en Floride, et ceux que les prêteurs regardent de plus près. Crédit photo : Phillip Pessar (CC BY 2.0)
3. Les documents à préparer
Un dossier complet fait gagner des semaines. Les pièces demandées par la plupart des prêteurs :
- un passeport en cours de validité, et le visa ou l’autorisation d’entrée aux États-Unis quand il y en a une ;
- deux ou trois mois de relevés bancaires, d’une banque étrangère ou américaine, montrant l’apport, les frais de clôture et les réserves ;
- les justificatifs de revenus : bulletins de salaire, déclarations fiscales de votre pays, ou pour un indépendant une attestation de votre expert-comptable ;
- l’explication de tout dépôt important récent sur vos comptes (vente d’un bien, donation, prime) ;
- une référence bancaire ou un rapport de crédit international, quand votre pays en produit ;
- les statuts et le numéro d’immatriculation de la LLC, si vous achetez par une société.
Les documents en français sont acceptés par certains prêteurs, traduits par d’autres : demandez-le dès le premier échange. Tout ce qui est numérique s’envoie par un portail sécurisé ; les originaux ne voyagent pas.
4. Les étapes, de la pré-approbation au closing
Tout commence par la lettre de pré-approbation (pre-approval letter) : le prêteur a lu votre dossier et s’engage sur un montant. Sans elle, une offre d’achat n’est pas prise au sérieux par un vendeur en Floride. Vient ensuite le contrat, avec une clause de financement (financing contingency) qui vous rend votre dépôt si le prêt est refusé dans le délai prévu. Le prêteur commande alors l’expertise (appraisal) du bien, l’analyste (underwriter) vérifie chaque pièce, puis la title company organise la clôture : c’est elle, et non un notaire, qui vérifie le titre de propriété, assure le titre et distribue les fonds.
Comptez 30 à 45 jours entre le contrat et la clôture pour un dossier bien préparé, davantage pour certains dossiers d’étrangers. Vous n’avez pas besoin d’être en Floride le jour J : la Floride autorise la signature à distance devant un notaire en ligne (remote online notarization) depuis 2020, et une procuration reste possible pour les actes qui l’exigent.
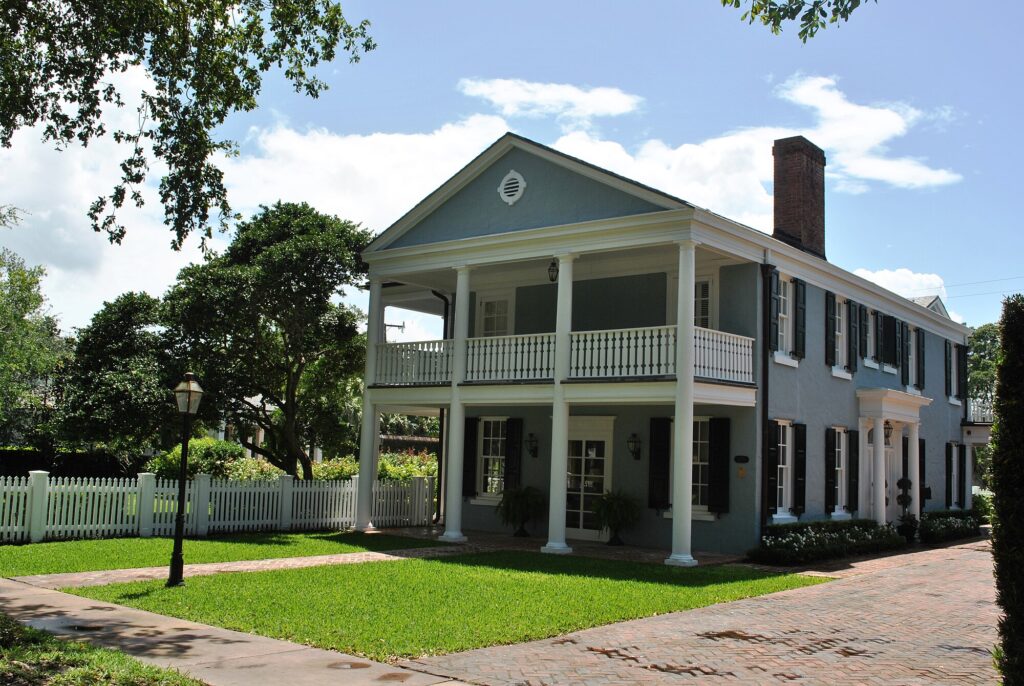
Une maison de Coral Gables, près de Miami : pour une maison individuelle, pas d’inspection structurelle ni de réserves de copropriété, mais l’assurance ouragan pèse d’autant plus dans la mensualité. Crédit photo : Elisa Rolle (CC BY-SA 4.0)
5. Ce que coûte la clôture, et ce qui est propre à la Floride
Les frais de clôture d’un acheteur à crédit se situent le plus souvent entre 2 et 5 % du prix, selon les relevés publiés en 2026 par les prêteurs et les sites immobiliers (le chiffre varie beaucoup avec le prix du bien et le montant emprunté). Deux lignes sont propres à la Floride. La taxe sur les documents (documentary stamp tax) frappe l’acte de vente à 0,70 $ par tranche de 100 $ du prix (0,60 $ dans le comté de Miami-Dade, plus une surtaxe de 0,45 $ qui épargne les maisons individuelles) ; par usage, c’est le vendeur qui la paie sur l’acte. Sur l’hypothèque, en revanche, c’est l’emprunteur qui règle 0,35 $ par tranche de 100 $ empruntés, sans plafond, selon le Florida Department of Revenue, plus la taxe dite intangible de 2 pour mille du montant du prêt (chapitre 199 des lois de Floride) : 1 100 $ au total pour 200 000 $ empruntés.
S’ajoutent les frais du prêteur, l’expertise, l’assurance du titre (title insurance), le relevé d’arpentage (survey), et deux provisions que les acheteurs oublient : la première année d’assurance habitation, payée d’avance le jour de la clôture, et le dépôt initial sur le compte escrow où le prêteur collecte ensuite chaque mois de quoi payer la taxe foncière et l’assurance. Le prêteur vous remet, dans les trois jours ouvrés de la demande, un Loan Estimate qui détaille tout cela ligne par ligne : lisez-le avec votre courtier.
6. Après l’achat : assurance et taxe foncière
La taxe foncière se paie à terme échu, sur un avis envoyé en novembre, avec remise pour paiement anticipé. En moyenne, elle représente un peu moins de 1 % de la valeur imposable par an, mais elle varie d’un comté à l’autre. Deux règles comptent pour un propriétaire étranger : l’exonération homestead et le plafond qui va avec sont réservés aux résidents qui habitent le bien ; en revanche, le plafond de 10 % par an sur la hausse de la valeur imposable d’un bien non-homestead s’applique à tous, résidents ou non, sauf pour la part destinée aux écoles. Ce plafond se remet à zéro à la vente : l’année qui suit votre achat, le bien est réévalué au prix du marché, et la taxe peut faire un bond par rapport à ce que payait le vendeur.
7. Le cas du condo
Depuis la loi votée en 2022 après l’effondrement de Surfside, les copropriétés de trois étages et plus doivent passer des inspections structurelles (milestone inspections) à 30 ans, 25 près de la côte, et tenir une étude de réserves structurelles (structural integrity reserve study), exigée avant le 31 décembre 2025 et renouvelée tous les dix ans ; les copropriétés ne peuvent plus voter la dispense de ces réserves. Conséquence pour l’acheteur à crédit : les prêteurs épluchent les comptes de la copropriété, ses réserves, ses assurances et les appels de fonds (special assessments) en cours ou à venir, et certains immeubles ne se financent plus du tout.
Avant de signer, demandez le rapport d’inspection, l’étude de réserves, le budget et le certificat d’estoppel, qui dit ce que doit le vendeur à la copropriété. Et intégrez les charges mensuelles (HOA fees) dans votre budget : le prêteur les compte dans la mensualité.
8. Acheter par une LLC, et les impôts à prévoir
Beaucoup d’investisseurs étrangers achètent par une LLC de Floride, pour séparer le bien de leur patrimoine personnel. Les prêts foreign national et DSCR l’acceptent en général, à condition que les associés se portent garants ; un prêt pour résidence principale, non. La Floride n’a pas d’impôt sur le revenu : les loyers sont imposés au niveau fédéral seulement, avec une déclaration annuelle à l’IRS. À la revente, l’acheteur d’un bien détenu par un étranger retient en principe 15 % du prix pour l’IRS (règle FIRPTA), à régulariser ensuite ; et l’impôt fédéral sur les successions peut atteindre un non-résident dès 60 000 $ de biens américains, sous réserve de la convention fiscale avec son pays. Un expert-comptable américain, consulté avant l’achat, choisit la structure qui évite ces deux pièges.
9. Se faire accompagner
Un courtier en prêts (mortgage broker) compare pour vous les programmes de plusieurs prêteurs, dont les banques qui travaillent avec les non-résidents, et il sait quelles pièces chaque dossier réclame. Un courtier francophone installé en Floride vous évite en plus les malentendus de vocabulaire, du down payment au closing. Les courtiers et les banques partenaires de French District sont dans l’annuaire de l’édition Floride. Pour voir le parcours expliqué en vidéo, revoyez notre webinaire Comment obtenir un crédit immobilier aux États-Unis, même quand on n’est pas américain.
Crédit photo en-tête : RealEstateImages (CC0 1.0)