
Le petit guide pratique du contribuable avisé et serein
Déclaration fédérale et déclaration d’État, barème par tranches, déductions, crédits pour enfants : l’impôt sur le revenu américain obéit à des règles bien différentes des françaises. Qui doit déclarer, quand payer, et que faire de vos comptes restés en France ? Les repères pour y voir clair.
La déclaration de revenu
Le principe

Personne n’y échappe. Ceux dont l’impôt est prélevé à la source comme ceux qui le paient en une fois doivent déclarer chaque année, au niveau fédéral et, s’il en lève un, au niveau de leur État, les revenus perçus au cours de l’exercice fiscal précédent, qui correspond à l’année civile.
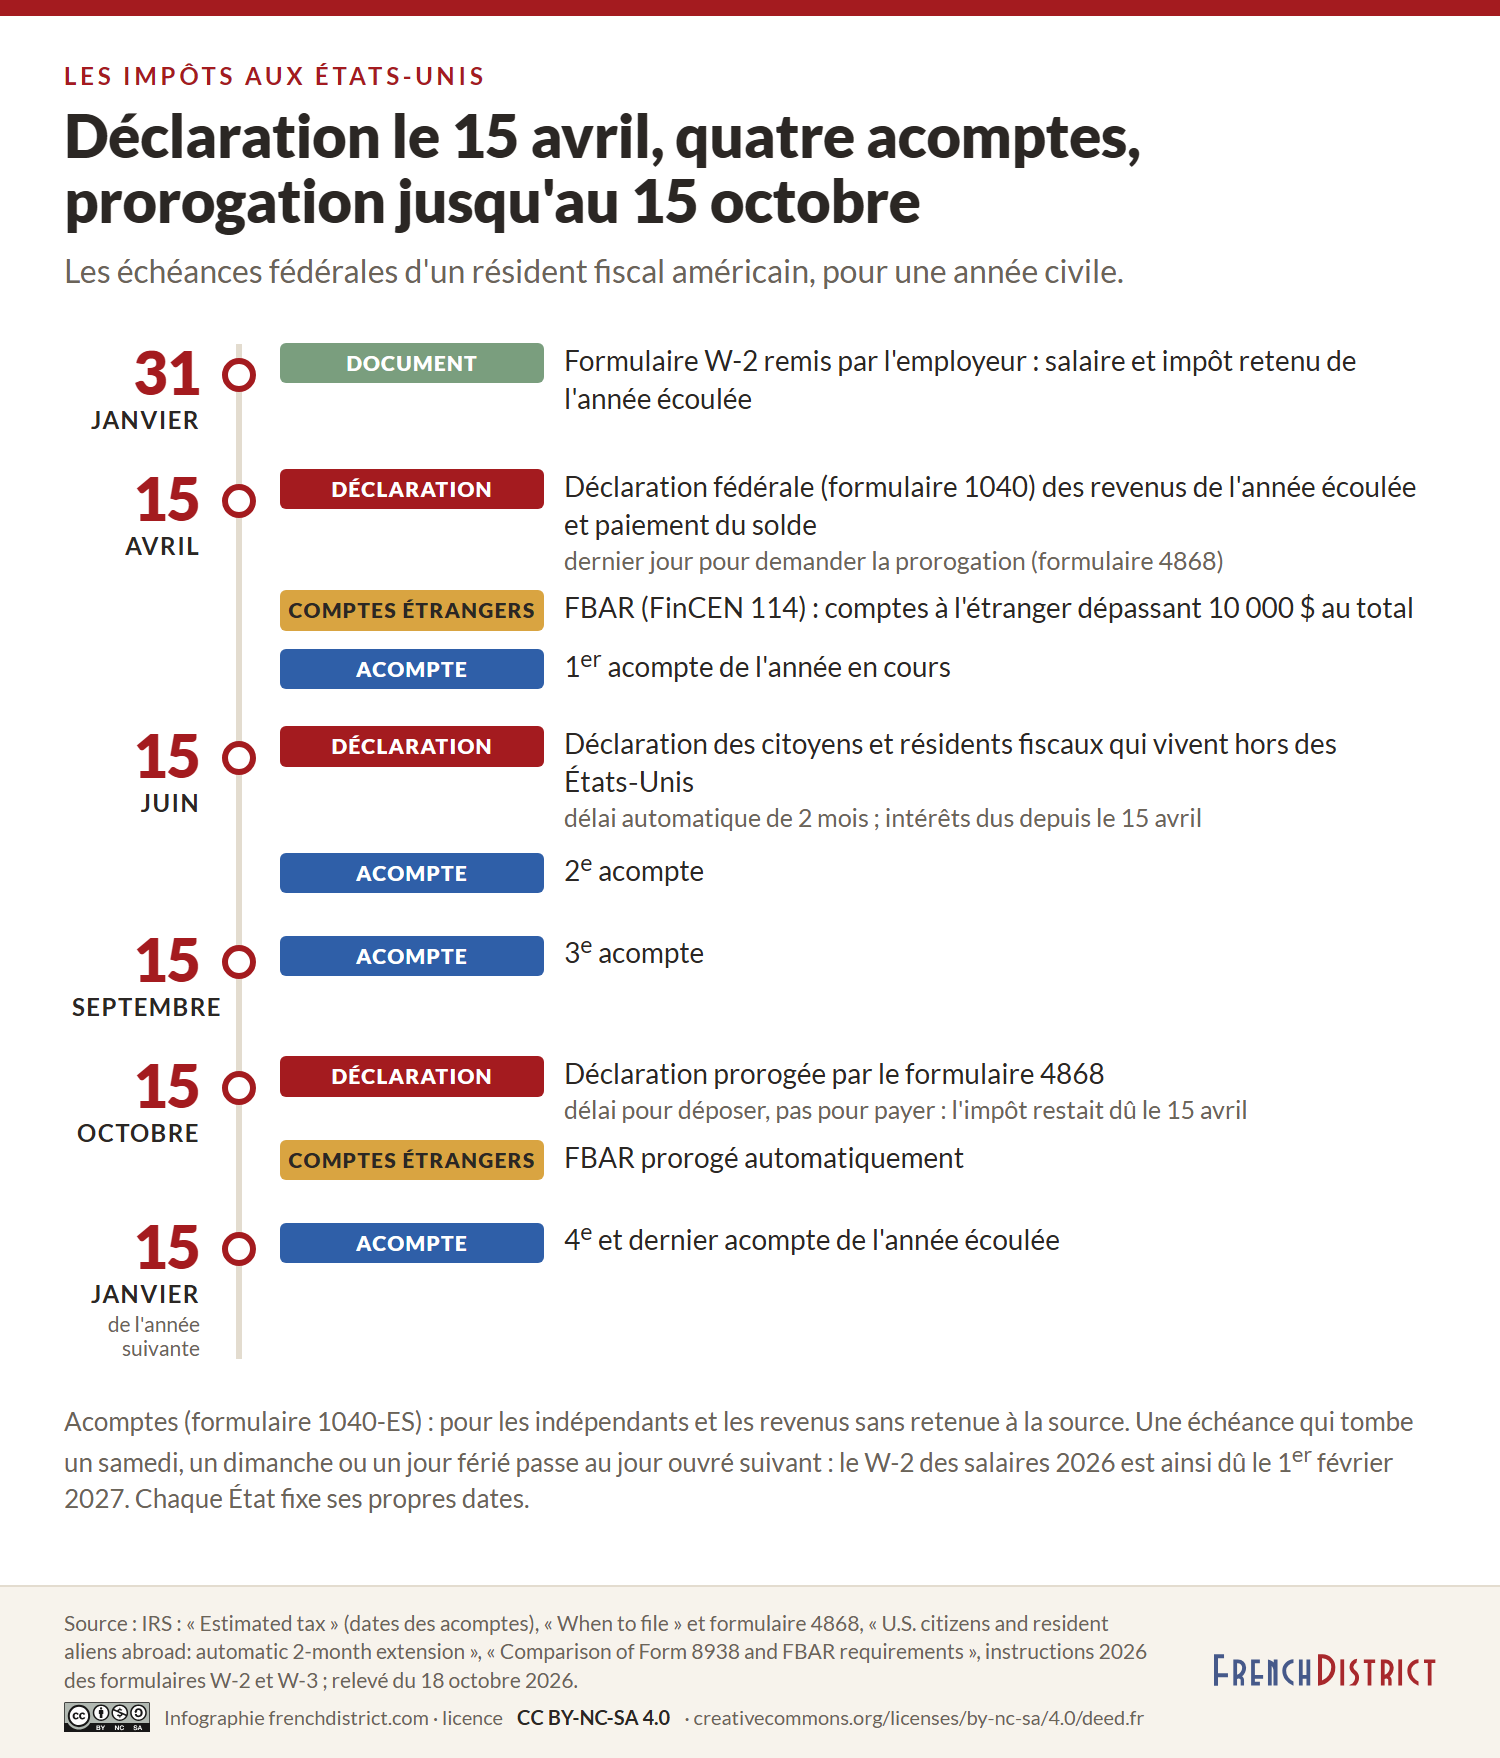
Cette déclaration doit être déposée au plus tard le 15 avril de l’année qui suit celle des revenus. En pratique, les revenus 2026 se déclarent au plus tard le 15 avril 2027. Le formulaire 4868 donne un délai automatique de six mois, jusqu’au 15 octobre, pour déposer la déclaration, mais pas pour payer : l’impôt dû reste exigible le 15 avril. Les citoyens américains et les résidents fiscaux qui vivent hors des États-Unis bénéficient d’un délai automatique jusqu’au 15 juin, des intérêts courant toutefois sur l’impôt non payé au 15 avril.
Vous devrez remplir le formulaire 1040, utilisé dans la très grande majorité des cas. Les anciens formulaires simplifiés 1040EZ et 1040A ont disparu depuis la déclaration des revenus 2018. Il existe une version en gros caractères pour les 65 ans et plus, le 1040-SR, et un formulaire propre aux non-résidents, le 1040-NR.
Pour déclarer gratuitement en ligne, le service Direct File de l’IRS a fermé : il n’a pas été proposé pour la saison 2026 et aucune date de reprise n’a été annoncée. Reste le programme IRS Free File, qui passe par des logiciels partenaires, sous conditions de revenu.
L’exception
L’obligation de déclarer s’applique à partir d’un certain montant de revenus bruts, qui dépend de la situation familiale, de l’âge du contribuable et de la source de ses revenus. Pour les revenus 2025, une personne seule de moins de 65 ans doit déclarer à partir de 15 750 $ de revenus bruts annuels, un couple marié qui déclare ensemble (les deux conjoints ayant moins de 65 ans) à partir de 31 500 $. Ces seuils correspondent à la déduction forfaitaire (voir plus bas), qui passe à 16 100 $ et 32 200 $ pour les revenus 2026.
Résident ou non-résident ?
Pour le fisc américain, vous êtes résident fiscal si vous détenez une green card (green card test) ou si vous remplissez le test de présence substantielle (substantial presence test) : au moins 31 jours aux États-Unis dans l’année, et au moins 183 jours en comptant tous les jours de l’année, un tiers des jours de l’année précédente et un sixième de ceux de l’année d’avant. Certains jours ne comptent pas, ceux des étudiants et chercheurs sous certains visas notamment.
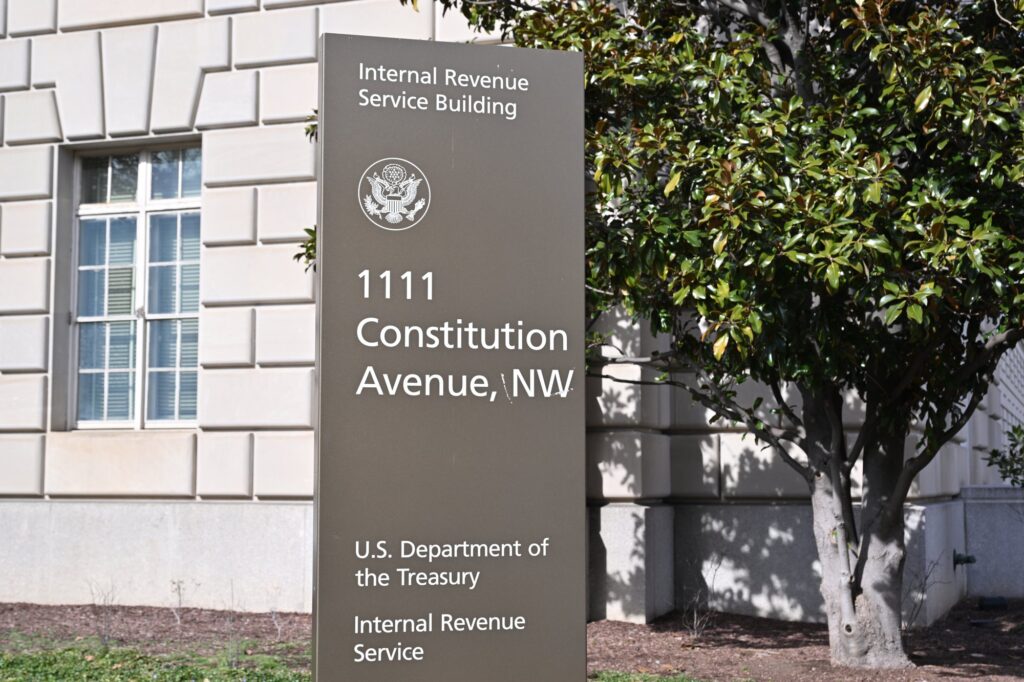
Le siège de l’Internal Revenue Service (IRS), le fisc fédéral, au 1111 Constitution Avenue, à Washington, en février 2025. Crédit photo : G. Edward Johnson (CC BY 4.0)
Le résident déclare ses revenus du monde entier sur le 1040, comme le citoyen américain, où qu’il vive. Le non-résident ne déclare, sur le 1040-NR, que ses revenus de source américaine. Celui qui doit déclarer sans pouvoir obtenir de numéro de sécurité sociale demande un numéro fiscal, l’ITIN, avec le formulaire W-7.
Le montant de votre impôt
Résidence du contribuable
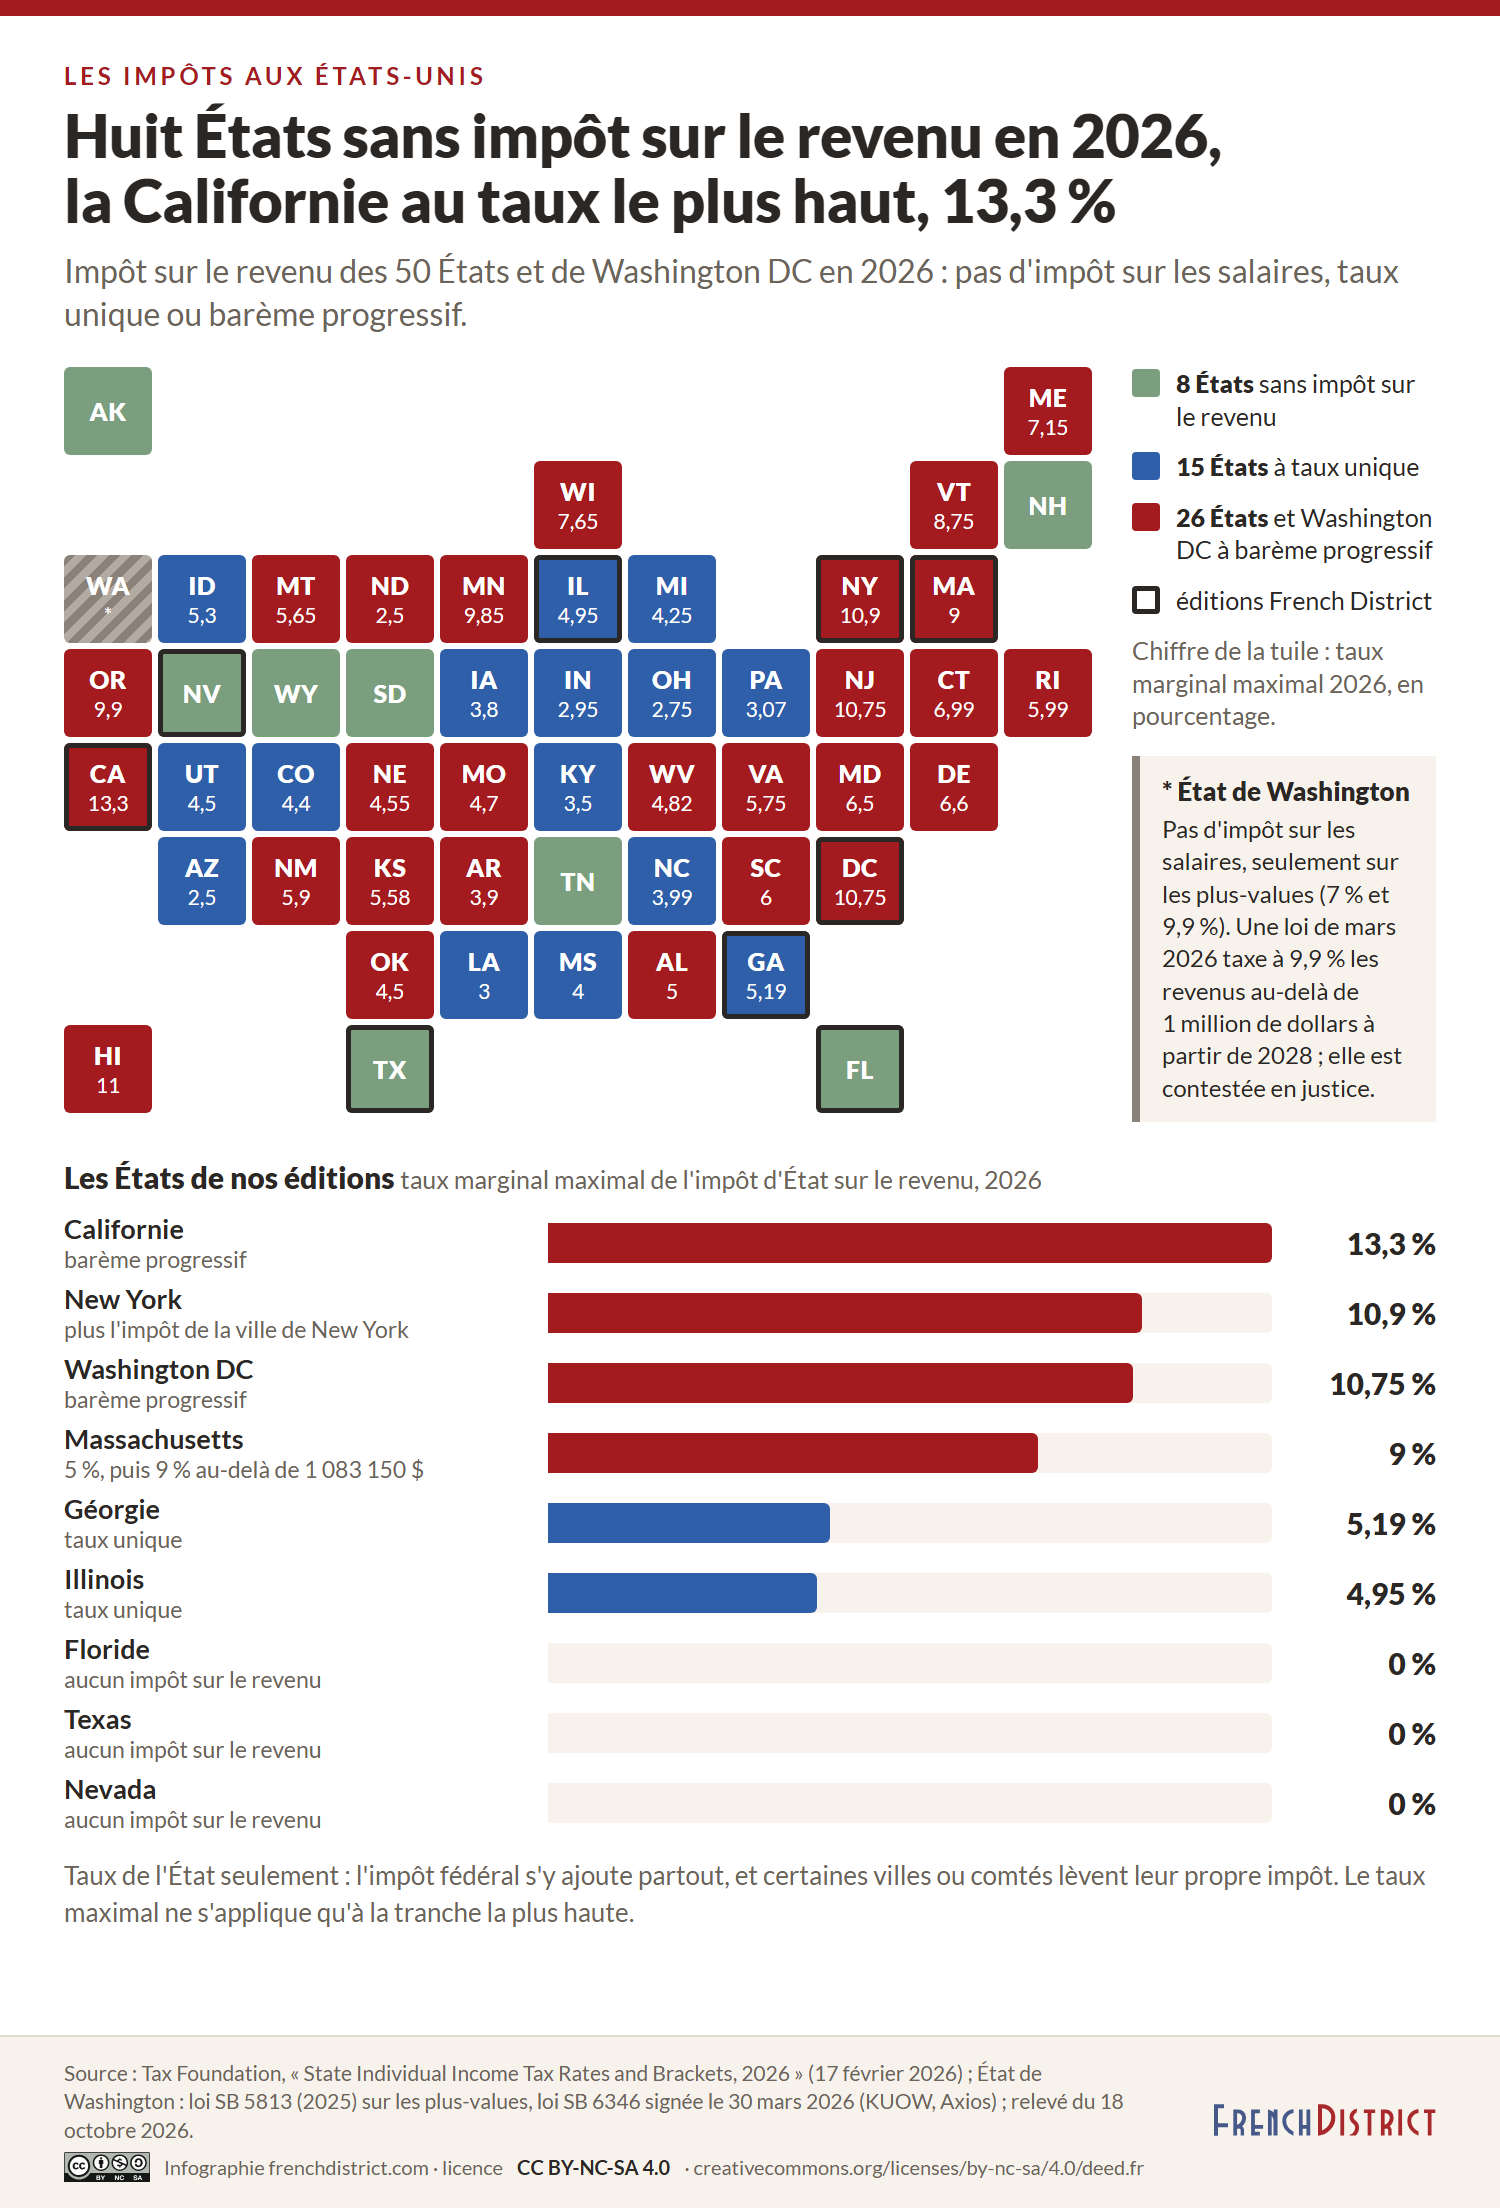
L’État de résidence pèse lourd sur le montant de votre impôt : chaque État applique ses propres taux d’imposition et lève, ou non, un impôt sur le revenu, qui s’ajoute à l’impôt fédéral, et parfois à un impôt local.
Huit États ne prélèvent pas d’impôt sur le revenu en 2026 : l’Alaska, la Floride, le Nevada, le New Hampshire, le Dakota du Sud, le Tennessee, le Texas et le Wyoming, selon la Tax Foundation. L’État de Washington ne taxe pas les salaires, seulement les plus-values des contribuables les plus aisés. Une loi signée le 30 mars 2026 y prévoit un impôt de 9,9 % sur les revenus au-delà de 1 million de dollars à partir des revenus 2028, contestée devant les tribunaux.
À l’inverse, un résident de la Grosse Pomme paie un impôt fédéral, un impôt de l’État de New York et un impôt de la ville de New York (lire la fiscalité à New York). La Californie a le taux marginal le plus élevé du pays, 13,3 % sur la tranche la plus haute.
Statut du contribuable
Le montant de l’impôt varie sensiblement selon le statut du contribuable (filing status) : célibataire, marié déclarant ensemble ou séparément, chef de famille (head of household). Il n’y a pas de quotient familial, mais les seuils des tranches d’un couple marié qui déclare ensemble sont, jusqu’à la tranche à 35 %, le double de ceux d’une personne seule. Un couple dont un seul conjoint travaille paie donc nettement moins qu’un célibataire au même revenu.
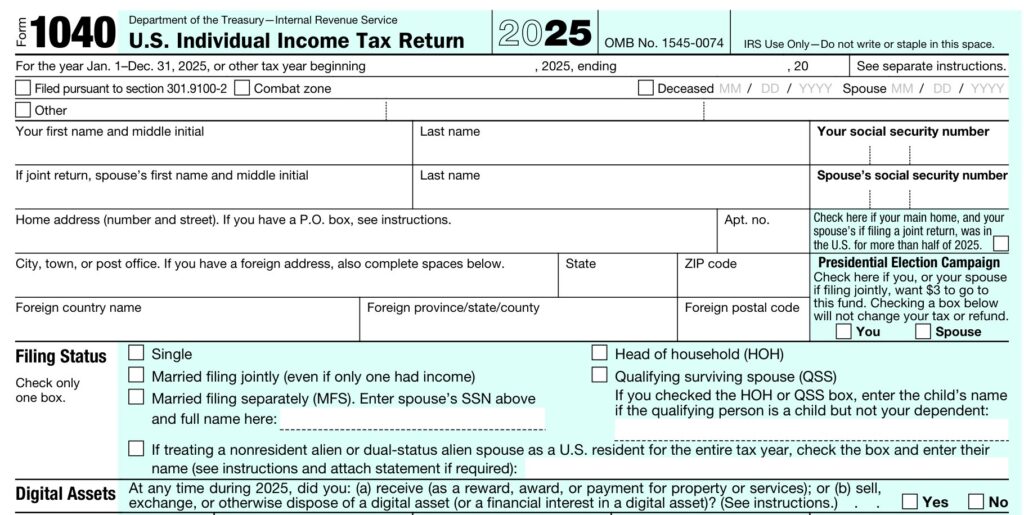
Le haut du formulaire 1040 pour les revenus 2025 : le statut du contribuable (filing status) se coche dès la première page. Crédit photo : Internal Revenue Service (domaine public)
Les enfants comptent aussi : le crédit d’impôt pour enfant (Child Tax Credit) atteint 2 200 $ par enfant de moins de 17 ans, en 2026, dont 1 700 $ peuvent être remboursés à ceux qui ne paient pas assez d’impôt, à condition d’avoir au moins 2 500 $ de revenus d’activité. Il faut un numéro de sécurité sociale valable pour travailler pour l’enfant, pour le déclarant et, en déclaration commune, pour son conjoint. Le crédit diminue au-delà de 200 000 $ de revenu (400 000 $ pour un couple).
Le revenu brut ajusté
Calculer le revenu brut ajusté (adjusted gross income, AGI) est la première étape du calcul de votre impôt. Pour cela, on additionne les revenus de toute nature perçus (salaires, intérêts, dividendes, plus-values mobilières et immobilières, revenus fonciers…), puis on soustrait certains ajustements, comme les versements sur un compte santé HSA, l’assurance santé d’un travailleur indépendant ou certaines cotisations à un compte retraite IRA (lire la retraite aux États-Unis).
Les déductions
Le contribuable a le choix entre une déduction forfaitaire (standard deduction) et le détail de ses dépenses déductibles (itemized deductions : intérêts d’emprunt immobilier, dons, impôts d’État et locaux…). Pour les revenus 2026, la déduction forfaitaire est de 16 100 $ pour une personne seule, 32 200 $ pour un couple marié qui déclare ensemble et 24 150 $ pour un chef de famille. La déduction des impôts d’État et locaux est plafonnée à 40 400 $ en 2026. L’abattement personnel (personal exemption) a été supprimé en 2018, et la loi du 4 juillet 2025 (One Big Beautiful Bill Act) a rendu cette suppression définitive.
La même loi a créé, pour les revenus 2025 à 2028, des déductions nouvelles, sous conditions de revenu : jusqu’à 6 000 $ par contribuable de 65 ans ou plus, jusqu’à 25 000 $ de pourboires, jusqu’à 12 500 $ de majoration d’heures supplémentaires (25 000 $ pour un couple) et jusqu’à 10 000 $ d’intérêts d’un prêt auto.
Les crédits d’impôt, eux, ne se déduisent pas du revenu mais de l’impôt lui-même, dollar pour dollar ; certains seulement sont remboursables (refundable) quand ils dépassent l’impôt dû.
Pour empêcher que les déductions effacent l’impôt des plus aisés, la loi prévoit un impôt minimum, l’Alternative Minimum Tax (AMT), calculé à part : on paie le plus élevé des deux. En 2026, il ne concerne que les revenus au-delà d’un abattement de 90 100 $ pour une personne seule et de 140 200 $ pour un couple.
Comment est calculé le montant d’impôt aux États-Unis ?
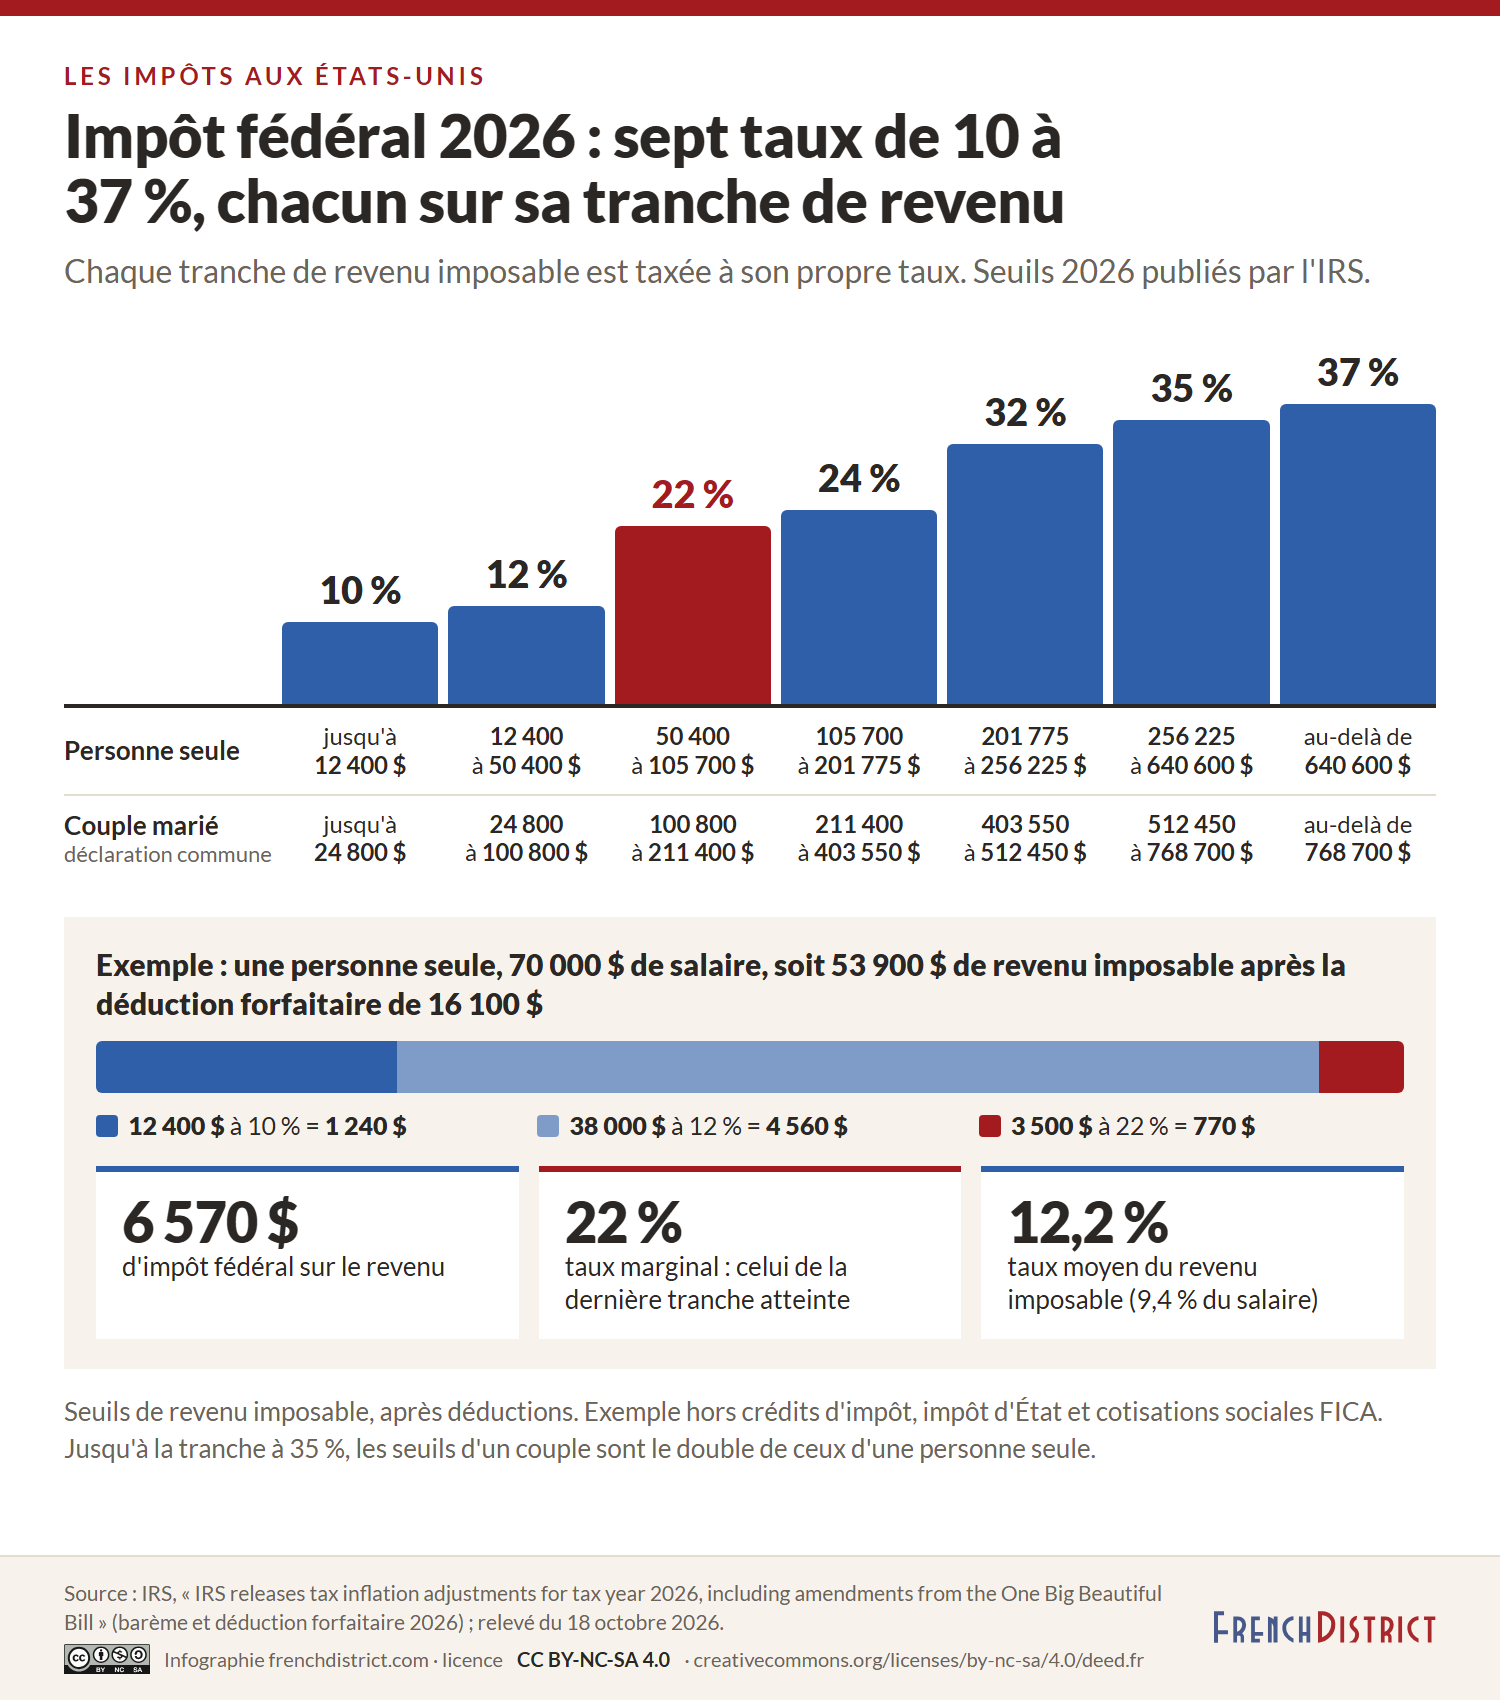
Comme en France, on utilise ici un barème progressif par tranches : chaque tranche de revenu imposable est taxée à son propre taux, de 10 à 37 %. Ces sept taux, en vigueur depuis 2018, ont été rendus permanents par la loi de juillet 2025. Voici le barème fédéral 2026, publié par l’IRS (revenu imposable, après déductions) :
| Taux | Personne seule | Couple marié, déclaration commune |
|---|---|---|
| 10 % | jusqu’à 12 400 $ | jusqu’à 24 800 $ |
| 12 % | de 12 400 à 50 400 $ | de 24 800 à 100 800 $ |
| 22 % | de 50 400 à 105 700 $ | de 100 800 à 211 400 $ |
| 24 % | de 105 700 à 201 775 $ | de 211 400 à 403 550 $ |
| 32 % | de 201 775 à 256 225 $ | de 403 550 à 512 450 $ |
| 35 % | de 256 225 à 640 600 $ | de 512 450 à 768 700 $ |
| 37 % | au-delà de 640 600 $ | au-delà de 768 700 $ |
Une personne seule qui gagne 70 000 $ de salaire en 2026 a, après la déduction forfaitaire, 53 900 $ de revenu imposable : seuls les 3 500 derniers dollars sont taxés à 22 %.
Quand payer votre impôt ?
Il existe deux cas de figure.
Le prélèvement à la source
Pour certains revenus comme les salaires, et souvent les pensions et les rentes, il est obligatoire. Votre employeur vous remet chaque année, avant le 31 janvier, le formulaire W-2, qui récapitule le salaire perçu et l’impôt déjà retenu. Les autres revenus (missions d’indépendant, intérêts, dividendes…) sont déclarés par ceux qui les versent sur des formulaires 1099.
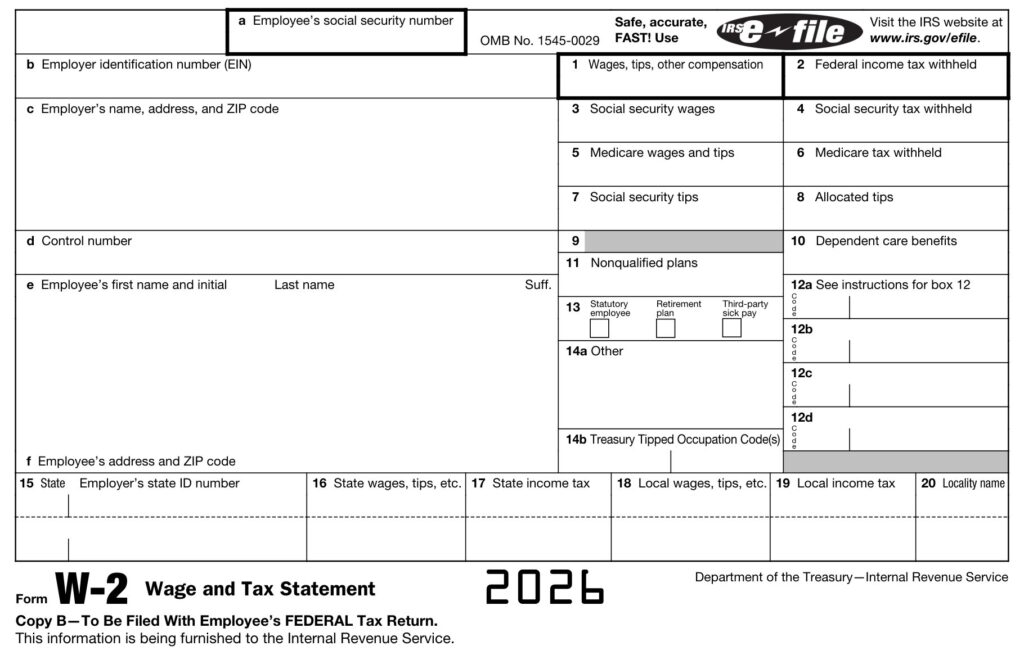
Le formulaire W-2 que l’employeur remet avant le 31 janvier, ici le modèle 2026 : salaire de l’année, impôt fédéral prélevé, cotisations Social Security et Medicare. Crédit photo : Internal Revenue Service (domaine public)
Sur le salaire sont aussi prélevées les cotisations sociales dites FICA : en 2026, 6,2 % pour la retraite de la Social Security, jusqu’à 184 500 $ de salaire annuel, et 1,45 % pour Medicare, sans plafond, plus 0,9 % au-delà de 200 000 $. L’employeur verse la même part de son côté.
Les acomptes provisionnels
Si vous êtes travailleur indépendant, ou si une partie de vos revenus échappe au prélèvement à la source, vous devrez sans doute payer des acomptes (estimated taxes) avec le formulaire 1040-ES. Ils sont dus en principe les 15 avril, 15 juin et 15 septembre de l’année en cours et le 15 janvier de l’année suivante. Vous évitez la pénalité si l’impôt restant dû après retenues est inférieur à 1 000 $, ou si vos retenues et acomptes couvrent au moins 90 % de l’impôt de l’année ou 100 % de celui de l’année précédente.
Vos comptes et revenus en France
FBAR et FATCA
Un résident fiscal américain qui détient des comptes à l’étranger, en France par exemple, doit les déclarer. Le FBAR (formulaire FinCEN 114, déposé en ligne à part) est obligatoire dès que le total de ces comptes a dépassé 10 000 $ à un moment de l’année ; il est dû le 15 avril, avec un délai automatique jusqu’au 15 octobre.
Le formulaire 8938, issu de la loi FATCA, se joint à la déclaration quand les avoirs financiers à l’étranger dépassent 50 000 $ au 31 décembre ou 75 000 $ à un moment de l’année pour une personne seule vivant aux États-Unis (100 000 et 150 000 $ pour un couple qui déclare ensemble). Les seuils sont plus élevés pour ceux qui vivent à l’étranger. Les deux obligations se cumulent.
La convention fiscale franco-américaine
La convention fiscale entre la France et les États-Unis, signée le 31 août 1994 et modifiée par des avenants de 2004 et de 2009, répartit le droit d’imposer chaque type de revenu entre les deux pays, pour éviter la double imposition, par une exonération ou par un crédit d’impôt selon les cas. Les citoyens américains restent imposables aux États-Unis où qu’ils vivent. Lire : la double imposition France-USA et la convention fiscale.
Ouf, c’est fini pour cette année ! Pas tout à fait…
Gardez vos déclarations et tous les justificatifs afférents. L’IRS dispose en général de 3 ans pour contrôler une déclaration, mais de 6 ans si vous avez omis plus de 25 % de vos revenus, et d’un délai sans limite en cas de fraude ou de déclaration non déposée. On n’est jamais trop prudents…
C’est pas nous qu’on l’a dit : « Les conneries, c’est comme les impôts, on finit toujours par les payer » Michel Audiard.
Ces informations générales ne remplacent pas les conseils d’un fiscaliste, qui seul peut examiner votre situation.
Pour vous assister dans vos démarches d’impôts, consultez notre liste des comptables francophones aux États-Unis.
Déclaration de revenus, fiscalité, taxes…
Vous avez besoin des services d’un expert comptable ?
Écrivez-nous !