Comment préparer ses vieux jours au pays de l’Oncle Sam.
Social Security, 401(k), IRA : la retraite américaine combine un régime de base par répartition et une épargne par capitalisation, souvent liée à l’employeur. Comment se constituent vos droits, que deviennent vos trimestres français grâce à l’accord franco-américain, et où vos pensions sont-elles imposées ? Les réponses.
Le cumul des retraites françaises et américaines
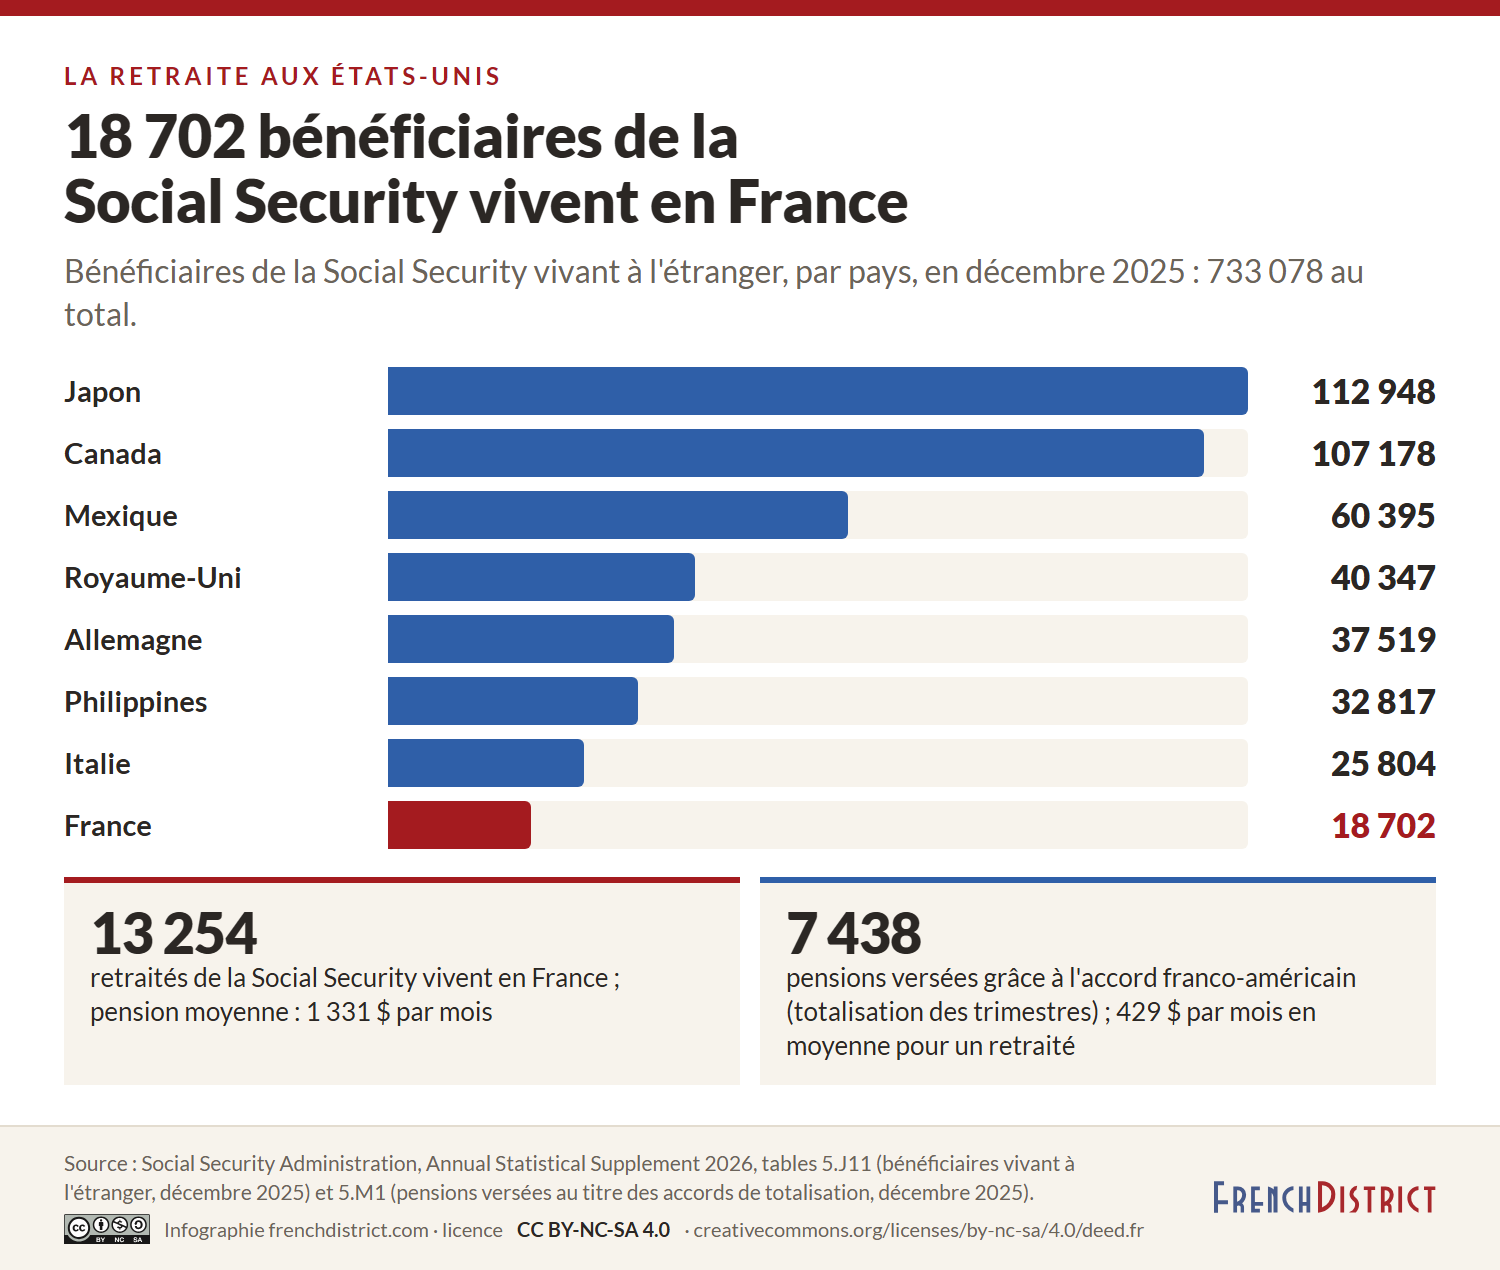
Vous avez travaillé et cotisé en France et vous vivez maintenant aux États-Unis : vos droits français ne sont pas perdus. L’accord de sécurité sociale franco-américain du 2 mars 1987, en vigueur depuis le 1er juillet 1988, coordonne les deux systèmes pour la vieillesse, l’invalidité et les survivants. Chaque pays verse la retraite qui correspond aux périodes cotisées chez lui : vous toucherez donc une pension française et une pension américaine, et la pension américaine vous est versée même si vous vivez en France.
La totalisation sert à ouvrir les droits. S’il vous manque des crédits pour atteindre les 40 qu’exige la Social Security, celle-ci additionne vos trimestres français et américains, à condition que vous ayez au moins 6 trimestres de cotisation aux États-Unis, puis vous verse une pension calculée au prorata de vos années américaines. La France peut, de son côté, tenir compte de vos périodes américaines.
Un salarié détaché par son employeur français pour 5 ans au plus reste affilié à la seule sécurité sociale française et ne cotise pas à la Social Security. L’employeur demande le certificat à l’Urssaf (Service mobilité internationale).
Depuis la Social Security Fairness Act, signée le 5 janvier 2025, la retraite américaine n’est plus réduite parce que l’on touche aussi une pension d’un régime qui ne cotisait pas à la Social Security, une retraite étrangère par exemple (fin des règles dites WEP et GPO). La suppression vaut pour les prestations dues depuis janvier 2024.
Sachez aussi que les conseillers retraite d’Expertise et Optimisation Retraite peuvent vous accompagner pour un calcul retraite, un bilan retraite et des informations sur votre situation, et accomplir les démarches nécessaires auprès des administrations pour prendre votre retraite, car la retraite d’expatrié est une affaire complexe.
Répartition ou capitalisation ?
Mettre de côté pour les retraités d’aujourd’hui : la répartition
Le système de retraite par répartition obéit à une règle simple : les travailleurs d’aujourd’hui financent le système de retraite actuel, donc les salariés financent les pensions des retraités.
L’équilibre de cette solidarité intergénérationnelle repose alors sur une bonne proportion entre le nombre de cotisants et le nombre de retraités (donc sur le pourcentage de la population qui est active) mais également sur la croissance globale du pays.
La plupart des pays d’Europe, dont la France, utilisent un système de retraite par répartition.
Mettre de côté aujourd’hui pour sa propre retraite : la capitalisation
Le système de retraite par capitalisation implique que chaque travailleur mette de côté pour sa propre retraite.
L’argent récolté est ensuite placé et son rendement détermine la somme finale. La capitalisation est effectuée individuellement (les fonds sont placés sur un compte bancaire ou investis dans de l’immobilier…), ou confiée à un gestionnaire (fonds de placement, fonds de pension…).
Au milieu : le système américain
Le système américain est mixte. Le régime de base de la Social Security fonctionne par répartition, ce que les Américains appellent « pay as you go » : les cotisations des actifs paient les pensions du moment. Les plans de retraite d’entreprise et les comptes individuels fonctionnent, eux, par capitalisation.
Le régime de base : la Social Security
Le Social Security Act de 1935
Depuis 1935 et le Social Security Act de Franklin Roosevelt, les Américains sont protégés par un régime de base, aujourd’hui appelé OASDI (Old-Age, Survivors, and Disability Insurance) : retraite, pensions de survivants et invalidité. En 2026, environ 94 % des actifs, salariés et indépendants, y cotisent, soit quelque 185 millions de personnes selon la Social Security Administration.
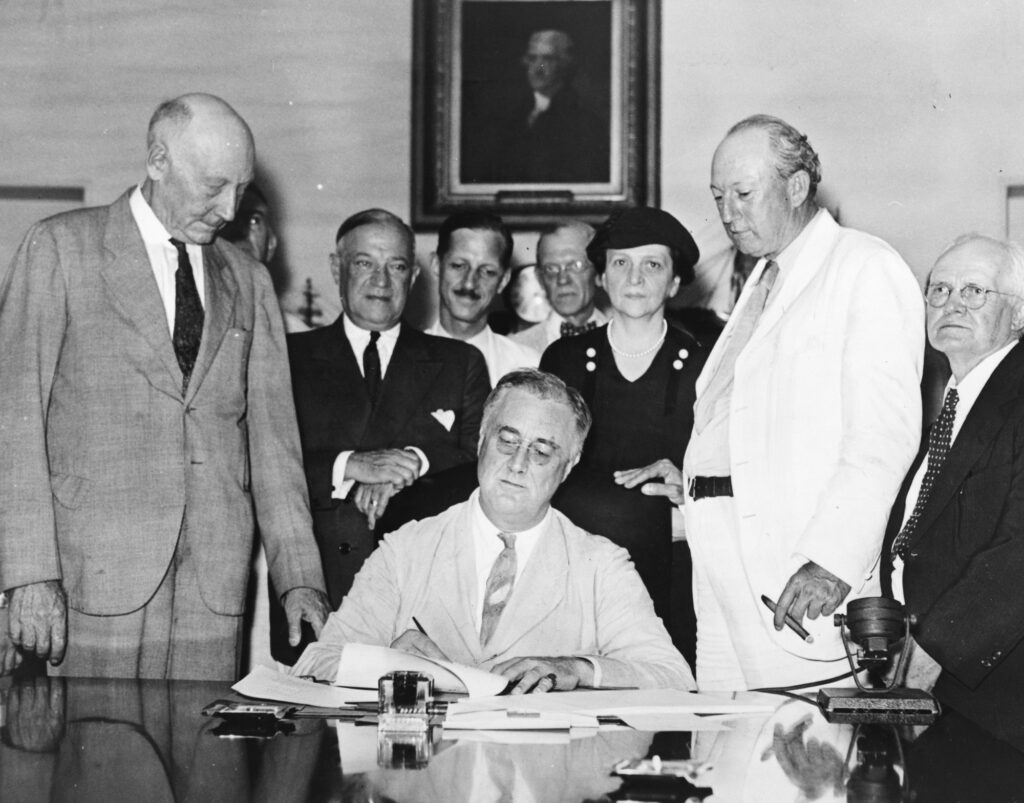
Franklin Roosevelt signe le Social Security Act le 14 août 1935, entouré notamment de Frances Perkins, sa ministre du Travail. Crédit photo : Social Security Administration (domaine public)
Le financement passe par les cotisations prélevées au titre de la FICA (Federal Insurance Contributions Act). En 2026, la cotisation retraite (Social Security tax) est de 6,2 % pour le salarié et de 6,2 % pour l’employeur, sur le salaire jusqu’à un plafond de 184 500 $ par an. Ce plafond passera à 192 300 $ en 2027. S’y ajoute la cotisation Medicare, de 1,45 % de chaque côté, sans plafond, plus 0,9 % à la charge du salarié au-delà de 200 000 $ de salaire. Un travailleur indépendant paie les deux parts, soit 15,3 % (12,4 % pour la retraite et 2,9 % pour Medicare).
Ces cotisations sont prélevées automatiquement, même si le salarié ne compte jamais toucher sa retraite aux États-Unis, sauf détachement (voir plus haut).
Papy fait de la résistance
Il n’y a pas d’âge obligatoire auquel un Américain doit déposer les armes. On peut demander sa retraite de la Social Security dès 62 ans, et chaque année d’attente l’augmente, jusqu’à 70 ans.
Un bureau local de la Social Security, à Los Angeles, en septembre 2021 : on y demande sa retraite, comme en ligne sur ssa.gov. Crédit photo : Downtowngal (CC BY-SA 4.0)
L’âge du taux plein (full retirement age) dépend de l’année de naissance : il est de 67 ans pour les personnes nées en 1960 ou après. Partir à 62 ans réduit alors la pension d’environ 30 %, et pour toujours. À l’inverse, attendre après 67 ans l’augmente de 8 % par année d’attente, jusqu’à 70 ans.
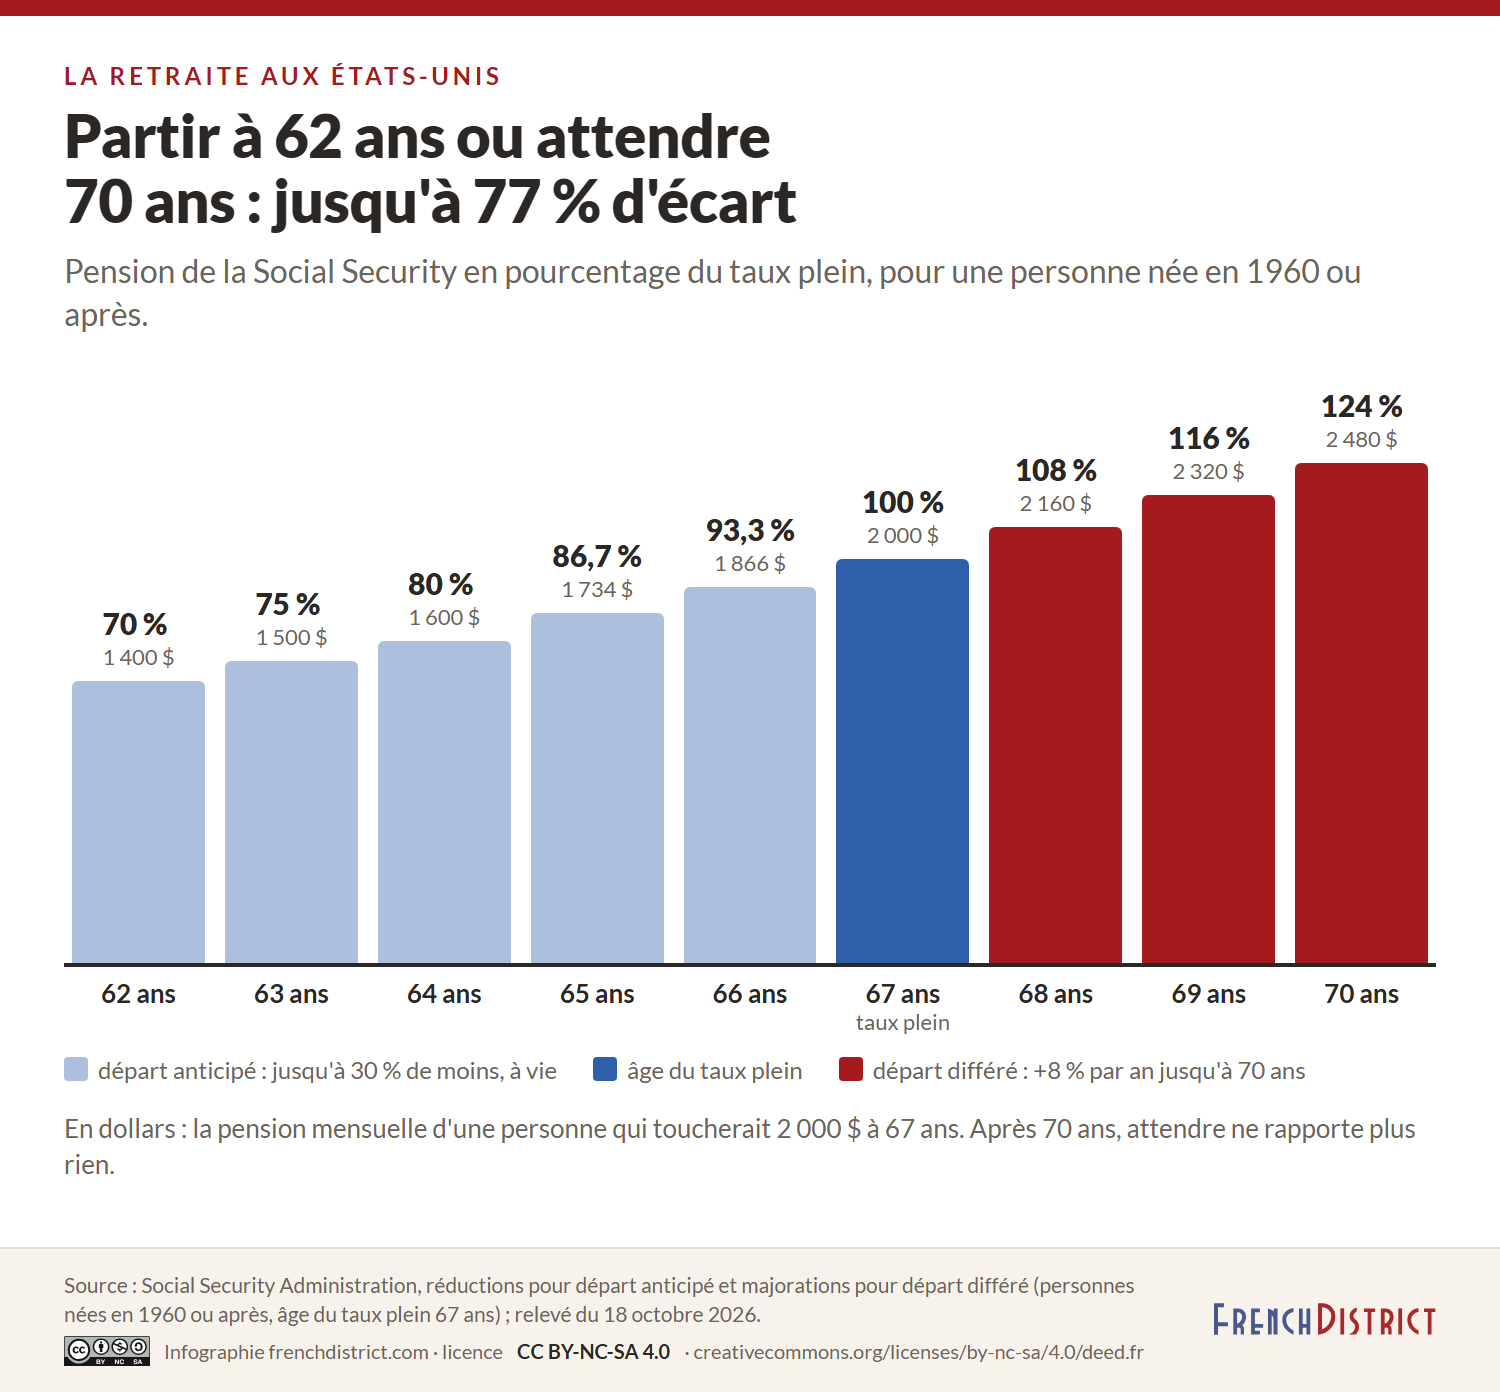
Touche pas à ma retraite !
- Un travailleur sait à l’avance à quel âge il pourra bénéficier de sa retraite de base à taux plein (« full retirement benefits »), car il est fixé en fonction de son année de naissance.
- Il connaît également la décote ou la surcote qui s’appliquera à sa retraite s’il part en retraite anticipée ou tardive.
- Les pensions sont revalorisées chaque année selon l’inflation (cost-of-living adjustment, ou COLA) : +2,8 % en 2026, et +3,6 % à partir des versements de janvier 2027.
Calcul de la pension de retraite
Ce qu’il faut savoir :
- La pension dépend du salaire de référence : la moyenne de vos 35 meilleures années de revenus, revalorisés selon l’évolution des salaires américains, ramenée au mois (le total est divisé par 420 mois). Si vous avez cotisé moins de 35 ans, les années manquantes comptent pour zéro.
- La durée d’assurance se compte en « credits », l’équivalent de nos trimestres. Il faut au moins 40 crédits, soit une dizaine d’années de cotisation, pour toucher la retraite de base.
Le spécimen de la carte Social Security diffusé par la SSA : le numéro qu’elle porte suit toute la carrière et sert au calcul des crédits. Crédit photo : Social Security Administration (domaine public)
Les fonds de retraite professionnels
En plus de la Social Security, beaucoup de salariés, et la plupart des cadres, cotisent à des plans de retraite souscrits par leur entreprise.
Les pensions dépendent bien entendu de l’emploi du retraité, et ces plans sont mis en place par les employeurs. Les sommes sont placées, et le retraité en dispose à sa retraite soit sous la forme d’un capital, soit sous la forme d’une rente viagère.
Defined Contribution Plans
Le Defined Contribution Plan ne promet aucun montant précis : l’employé, l’employeur, ou les deux, versent des cotisations sur un compte individuel.Il s’agit le plus souvent d’une part du salaire, à laquelle l’employeur peut ajouter une contribution, par exemple 5 % de la rémunération annuelle. Le montant final dépend alors des fluctuations du marché. Le plus connu de ces plans est le 401(k), qui existe sous trois formes principales selon l’IRS.
- Le 401(k) « Traditional » : l’employé cotise sur son salaire brut, avant impôt. Ces cotisations sont placées sur un compte 401(k) et l’employé choisit la façon dont il souhaite investir les sommes. L’employeur peut aussi effectuer des versements (« matching contributions »), jusqu’à un certain pourcentage.
- Safe Harbor 401(k) : similaire au Traditional, à la différence que les versements de l’employeur sont acquis à l’employé dès qu’ils sont faits.
- SIMPLE 401(k) : réservé aux entreprises de 100 salariés au plus.
Beaucoup de plans pratiquent l’inscription automatique (automatic enrollment) : une part du salaire est versée au plan, sauf si l’employé refuse ou choisit un autre taux. Depuis 2025, la loi SECURE 2.0 l’impose aux plans 401(k) créés après le 29 décembre 2022, avec un taux de départ d’au moins 3 % ; les entreprises de 10 salariés au plus et celles de moins de 3 ans en sont dispensées.
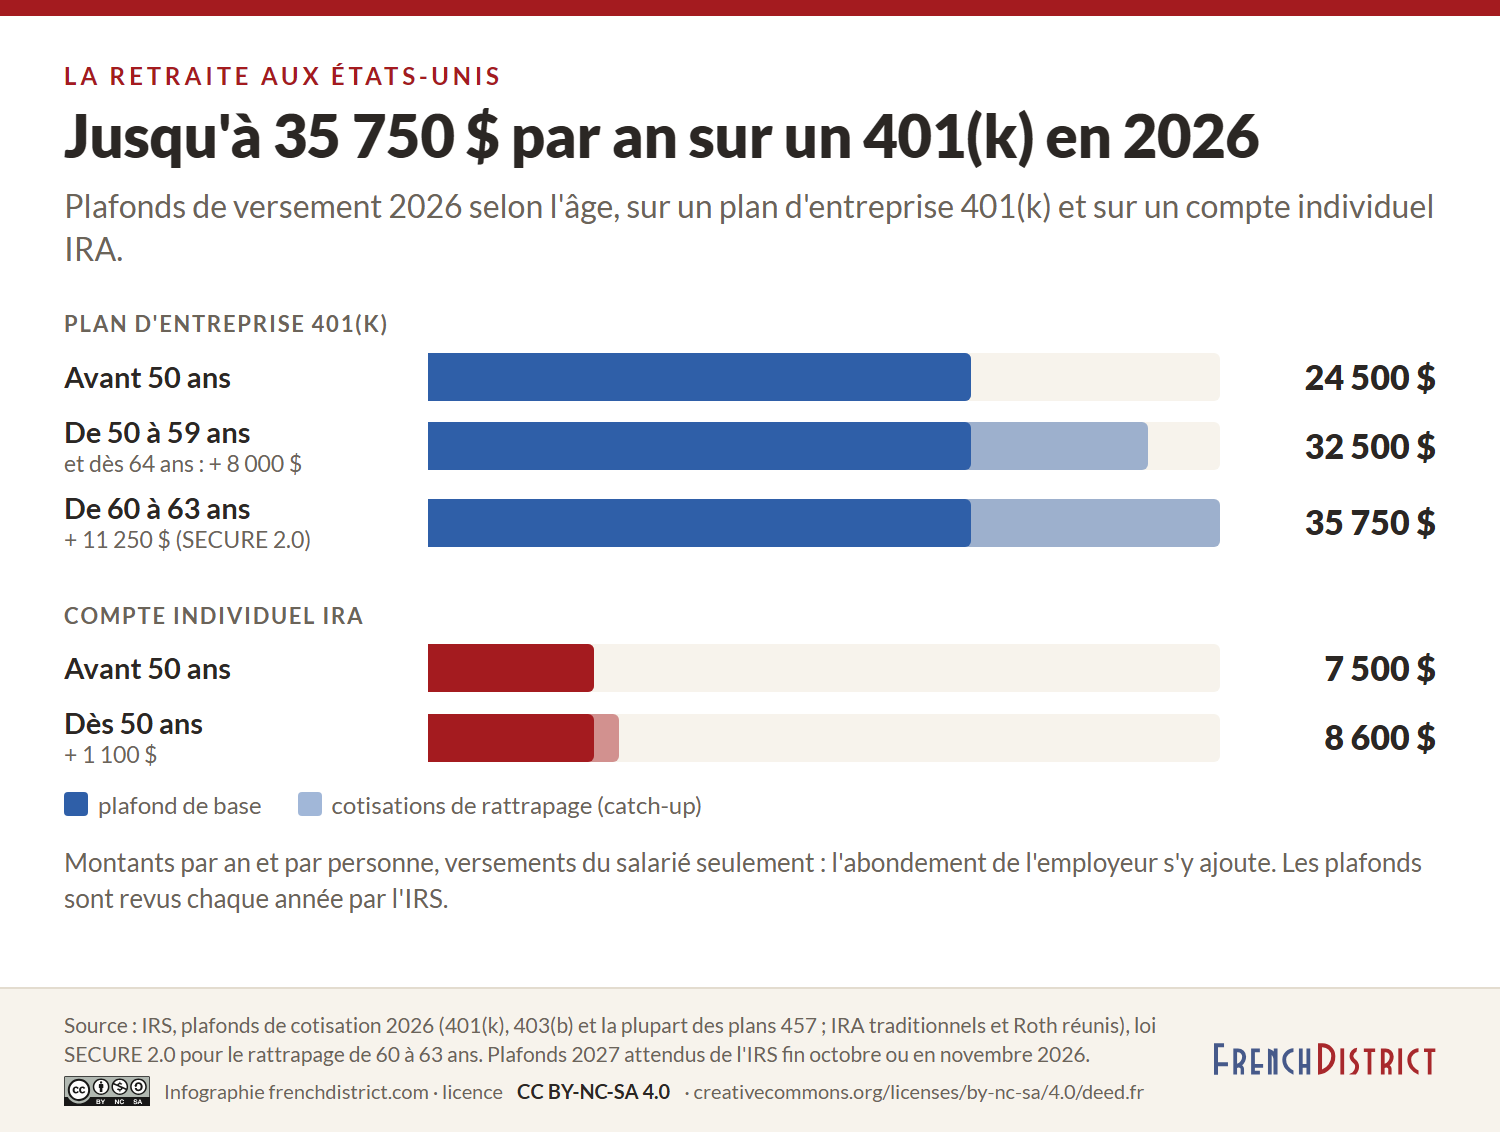
En 2026, un salarié peut verser jusqu’à 24 500 $ sur son 401(k). À partir de 50 ans, il peut ajouter 8 000 $ de cotisations de rattrapage (catch-up contributions), et même 11 250 $ l’année de ses 60, 61, 62 ou 63 ans, un « super catch-up » créé par la loi SECURE 2.0. Le total des versements du salarié et de l’employeur est plafonné à 72 000 $ (hors rattrapage).
Depuis 2026, un salarié qui a gagné plus de 150 000 $ de salaire chez cet employeur l’année précédente doit faire ses cotisations de rattrapage en version Roth, c’est-à-dire après impôt.
Defined Benefit Plans
Ces plans sont alimentés par l’employeur, qui promet une pension mensuelle à la retraite. Il peut établir un montant exact ou, et c’est plus commun, calculer la pension en fonction des années d’ancienneté et du salaire.
C’est moi qui gère ! Le cas des IRA
Le compte individuel d’épargne retraite (Individual Retirement Account, IRA) est un plan d’épargne américain destiné à préparer sa retraite. Contrairement aux plans d’entreprise, l’IRA est ouvert et géré par son titulaire, auprès d’une banque ou d’un courtier.
Il existe deux types d’IRA, et le choix entre l’IRA traditionnel et le Roth IRA peut peser lourd sur votre épargne à long terme. En 2026, vous pouvez verser jusqu’à 7 500 $ par an sur l’ensemble de vos IRA, et 1 100 $ de plus à partir de 50 ans.
Les IRA traditionnels et Roth offrent tous deux des allègements fiscaux. Mais tout est question de calendrier :
Les cotisations à un IRA traditionnel sont déductibles de vos revenus imposables au niveau fédéral l’année du versement. Si vous bénéficiez déjà d’un plan d’entreprise, la déduction diminue puis disparaît au-delà d’un certain revenu : en 2026, entre 81 000 et 91 000 $ pour une personne seule, entre 129 000 et 149 000 $ pour un couple. En contrepartie, les retraits sont imposables.
Les Roth IRA n’offrent aucun allègement fiscal sur les cotisations, mais les gains et les retraits sont exonérés d’impôt sous conditions (notamment avoir 59 ans et demi et un compte ouvert depuis au moins 5 ans). Comme vous cotisez après impôt, le Roth IRA est intéressant si vous êtes aujourd’hui dans une tranche d’imposition basse. Il est fermé aux hauts revenus : en 2026, la possibilité de cotiser diminue entre 153 000 et 168 000 $ de revenu pour une personne seule, entre 242 000 et 252 000 $ pour un couple.
À partir de 73 ans, il faut retirer chaque année un montant minimum (required minimum distributions) de ses IRA traditionnels et de ses plans 401(k). Les Roth IRA y échappent du vivant de leur titulaire.
Être un retraité… actif
Aux États-Unis, et même à l’âge de la retraite, le travail reste un droit, et il n’est pas rare qu’un retraité ait une activité d’appoint, soit pour garder l’esprit alerte et l’œil vif… soit pour mettre du beurre dans les épinards.
Avant l’âge du taux plein, cumuler un salaire et sa pension de retraite peut réduire temporairement celle-ci. En 2026, la Social Security retient 1 $ de pension pour 2 $ gagnés au-delà de 24 480 $ par an (25 560 $ en 2027). L’année où l’on atteint l’âge du taux plein, elle retient 1 $ pour 3 $ gagnés au-delà de 65 160 $, sur les mois qui précèdent cet âge. Les sommes retenues ne sont pas perdues : à l’âge du taux plein, la pension est recalculée pour en tenir compte. Ensuite, on peut gagner sans limite.
Bon à savoir
L’option des employeurs
Les employeurs ne sont pas obligés de proposer un plan de retraite à leurs employés : la loi fédérale ne l’impose pas. Plusieurs États, dont la Californie (CalSavers), l’Illinois et l’Oregon, obligent toutefois les employeurs qui n’en proposent pas à inscrire leurs salariés à un programme public d’épargne retraite.
Medicare à 65 ans
L’assurance maladie publique des retraités, Medicare, est ouverte à partir de 65 ans. L’inscription se fait dans une période de 7 mois, qui commence 3 mois avant le mois de votre anniversaire et se termine 3 mois après. La partie hospitalisation (Part A) est gratuite pour la plupart des assurés, qui ont cotisé une dizaine d’années ; la partie soins courants (Part B) coûte 202,90 $ par mois en 2026, avec une franchise annuelle de 283 $.
Le modèle de carte Medicare distribué depuis 2018, avec les parties A (hôpital) et B (soins médicaux). Crédit photo : Centers for Medicare & Medicaid Services (domaine public)
Lire aussi : L’assurance santé aux États-Unis
Retraites et impôts entre la France et les États-Unis
La convention fiscale franco-américaine répartit l’imposition des pensions (article 18). Les retraites de sécurité sociale, régimes obligatoires français compris, ne sont imposables que dans le pays qui les verse : votre retraite française reste imposée en France si vous vivez aux États-Unis, y compris si vous êtes citoyen américain, et votre retraite de la Social Security reste imposée aux États-Unis si vous rentrez en France. Les pensions privées, comme les retraits d’un 401(k), sont imposées dans le pays où vous résidez. Les pensions de la fonction publique suivent une règle à part (article 19).
Lire aussi : La double imposition France-USA et la convention fiscale et Les impôts aux États-Unis
Department of Labor
Le ministère du Travail (Department of Labor) veille à l’application de l’ERISA (Employee Retirement Income Security Act), une loi de 1974 qui fixe des règles minimales pour protéger les salariés inscrits à un plan de retraite privé : information des participants, gestion des fonds dans leur intérêt, procédure de réclamation et droit d’agir en justice.
IRS : Internal Revenue Service
L’IRS, l’administration fiscale fédérale, fixe les règles fiscales des plans de retraite et publie chaque année leurs plafonds de cotisation.
Plan administrator
Pour des infos supplémentaires, adressez-vous au « plan administrator », au service des ressources humaines ou à votre employeur. Ces renseignements figurent dans le « Summary Plan Description », que chaque participant doit recevoir.
Ces informations générales ne remplacent pas les conseils d’un fiscaliste ou d’un conseiller retraite.
Infos pratiques
Si vous voulez creuser la question des types de plans de retraite, le site officiel du U.S. Department of Labor :
DOL.gov/general/topic/retirement/typesofplans.
Lire aussi : Travailler aux États-Unis
Vous êtes à la recherche d’un expert en fiscalité des retraites ?
Contactez Jade Fiducial.